【观点精选】在债市——活着&new money的行为特点研究
森浦头条
今天头条君给大家收集了来自交易员春申君和佚名用户关于最近债市的观点,本文仅为作者观点,不代表森浦资讯立场。如认为有意义,欢迎转发扩散!
一周启示录:活着
文/佚名 来源于:债券圈(微信号zhaiquanquan2013)
这一周,北方的交易猿在洪水中挣扎求存,南方的交易狗在烈日下苟延残喘,银行间出现了波澜壮阔的行情,资金面突然找不着北,超长债和八达岭动物园则一起告诉我们,上车,才能活着。
央妈放的水都去了北方?
上周初开始,银行间资金面逐渐收紧,在7月前银行间还是大水漫灌的状态,半年末很轻松地跨了,结果这“一紧”始终躲不过,周四周五两天居然有了跨季的感觉,着实成了资金交易员的噩梦。
央妈放的水都去哪了?这是许多交易员的疑问。
北方大水,据说央妈门口的树都被冲倒了,难道央妈放的水都冲到自己家门口了?
当然,通俗的解释有很多,缴税,债市加杠杆,MLF到期,“20号魔咒”等等,不一一赘述,月底前还有一周,只希望大家下周每天上午就能平掉,坚强地活着。
你在车上吗?
上周超长端利率债演绎了一把波澜壮阔的行情,30年国债两天下了20bp,相当于净价涨了3块多,3+%的收益堪比股票,简直暴利,不少没上车的小伙伴大呼踏空,有分析师表示,这不是反应过度,而是中枢下移。
这场景有些熟悉,去年债市火热的时候,150210和150218买无可买,大家转向其他品种,“填平一切洼地”成了牛市的号角。
看看当前的利率债,洼地还真不多了,有人说7年可搞,但7年国开跟10年还有5个bp的利差,但是这是跟160210比,如果不考虑流动性溢价,10年金债中枢应以口行和农发为锚,在20到25之间,相较而言,7年的凸点已经抹平,唯一比较陡的,还真就只有超长到10年这段了。
猛涨过头的超长端在周五迎来一波调整,不少机构趁机建仓,但市场分歧已显,以小胡子总和健恒总为代表的多方和以MSN总为代表的空方(貌似春申君也加了进来)激辩正酣,但总体看,市场心态还是“手有持仓,心中不慌”的状态。
亲爱的小伙伴,你上车了吗?
债转股?转你妹!
上周另一个热点是著名“老赖”东特钢正式在持有人大会上提出债转股,与其此前公告承诺不进行债转股形成了巨大反差,自打自脸的做法被诸多银行间人士抨击,债权人要求其破产,央行旗下金融时报评论称:
“现在出现一些企业,其本身并不是经营困难,有的还在盈利,产品的市场销量也非常好,银行也愿意提供贷款支持偿还债务,应该说债券兑付不成问题。但企业仍想尽各种手段使债券违约、逃废债务。这种恶意违约严重破坏市场秩序,会带来负面示范效应,诱发更多企业效仿,不仅对企业的后续融资造成障碍,也会严重破坏当地的金融生态环境。”
“严重破坏当地金融生态环境”这点已经应验,上周无数小伙伴找我推销一只辽宁的企业债,要知道,我根本就算不上个买方,平时根本没有人找我推债。
银行间债主们比较直接,一位农商行认识直言:“债转股?转你妹啊,就你们对企业那态度,转了股还不被你们生吞活剥了!”
文末:向洪灾中逝去的生命致哀,向被老虎夺走的生命致哀,向被恐袭带走的生命致哀,世事无常,希望大家都能顽强地活着。
现在的债市和去年的股灾前夜有多像?——你要知道new money并不傻
文/交易员春申君 来源于:情绪与交易(微信公众号SentimentTrading)
new money的行为特点,值得去多想想。忽略它,轻视它,old money会死的很惨。——交易员春申君
今年我国的雨水有点太多,多到各地洪涝灾害,毁人财产,夺人性命。今年我国的“水”有点太多,多到各种资产泡沫,不买不行,又买不下手。在这个炎热的夏天,看到一则则令人痛心的洪灾消息,对大水突然产生了恐惧,水可以是生命之源也可以毁灭生命。400天前,中国的资本市场也发生了那场由大水带来的财富毁灭。经历了这两周的债市,对比之下,有了一丝恐惧。
诡异的利差走势
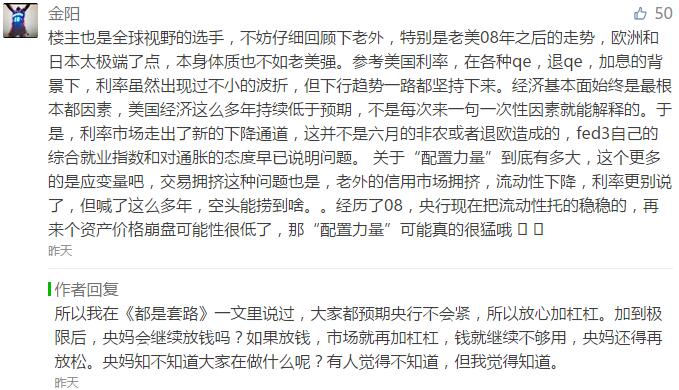
春申君在《都是套路》一文中提到:债券市场能够继续下行的逻辑在于资金不会紧的预期犹在,配置压力仍在。过去的两周,十年期国开债基本下不动,一年国开债下行10bp,二十年国开债猛下20bp。这个过程释放了一个极其明确的信号:支撑债市的逻辑只有一个那就是的配置压力(基本面早已变得无关紧要,正的反的都能解释,谁还在真的关注呢),配置的动力是消灭一切高收益(20年)和消灭一切能吃利差的安全资产(1年),正常中长期限的利率根本下不动,包括利率互换。
看看最近这个利差走势,就敢欺负好欺负的
“配置力量”有怎样的行为特点
让我们对比一下现在的债市和去年的股灾前夜:
股市里叫新的资金,债市里叫配置力量,说白了都是进入市场的新钱,new money。有别于old money, 横扫一切既有规则,显得是那么的无所畏惧。那么真的是这样的吗?new money的行为特点值得好好研究,忽略它,轻视它,old money会死的很惨。
new money old money 只有一步之遥
股灾前夜,new money多不多,太多了。多到券商营业部开户根本开不过来,多到场外用10倍杠杆去配资。当时是不是有一个最基本的逻辑,就是大量新的资金需要进入股市,所以股票不会跌。结果呢,一旦资金进场有了犹豫,一旦开始查配资去杠杆,在外面的new money一下子消失得无影无踪,在里面的夺路而逃。有个卖方说的对,配置压力说白了是不断上涨才有的压力。股市怎样在这种配置行为下崩的呢?股市开跌,一部分高杠杆的资金先开始卖,接着杠杆稍微低些的资金开始卖,股市呈现出大跌,明白其中缘由的外面的资金停止接盘,股票卖不出去,流动性降低,股价越崩越厉害,不断有新的资金爆仓需要平仓,伴随需要平仓的资金越来越多,不明其中缘由敢去接盘的外部资金越来越少,股票基本丧失流动性,直到国家救市,补充接盘资金。
现在债市宣称的“配置力量”逻辑,和去年股市“new money要进入市场,所以买买买”的逻辑是不是如出一辙?
重温一下new money撤退时的惨烈
债券的流动性能消失得多快呢?我们不说远的(13年的620也不说了,这里仅说小事件对债券流动性的影响),2014年12月初,仅仅因为IPO对资金面的冲击,十年国开9天时间从3.8干到日内最高的4.7,90个bp。上周五资金面小紧张,20年国开2.70bid/2.56ofr。仅仅是预期的微小改变,债券的流动性嗖的消失得无影无踪。
债券跑步退场时,也是蛮酸爽的
债券的杠杆好在能扛,资本利得亏损一点扛得住,(光搞20年的扛不扛的住就不知道了)。不好在钱太短,隔天就得还,借不着就得割肉,预期以后都借不着的话,那更是早卖早超生。另外,这个市场有效性比股市高,发生了什么基本大家很快都知道了,不明真相的少,也就更容易形成一致预期。
关于做多的口号
现在的债市和去年的股灾,喊多的口号像不像:太像了。概括起来就是:新时代来临了,放开思想,打开想象。老的交易员(基金经理)都不行了,思维有束缚,新的交易员(基金经理)才是统治市场的力量。
似曾相识对吗?
去年的“新思维”是这个样子的
你说负利率时代是新时代,我信。但中国还远不是负利率,你现在就让我解放思想,脱掉枷锁,我怕我脱完你跑了,还顺走了我的衣服。
关于基本面和政策
反正市场都不在乎基本面了,就放在最后说吧。股灾的时候,市场是不是也不在乎基本面?只要有故事听,有水用就行。现在债市也一样。对于基本面,分歧很大,信哪边要看你的信仰。关于政策,至少对于宽财政都是统一的。
这是一个变革中的市场,但它依然有它的经验和规则。可能之后的政策面依然很配合,没有任何黑天鹅出现,一切照着既有的方向,不断压榨利差,你可以从中获益。但现在收益率向下的收益远小于收益率反弹的损失,这种风险收益比,不算个好交易。
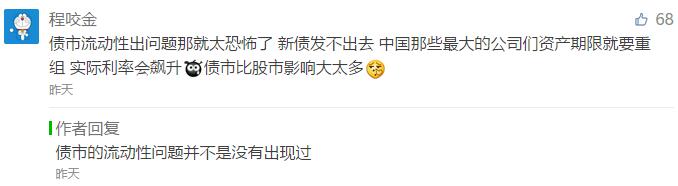
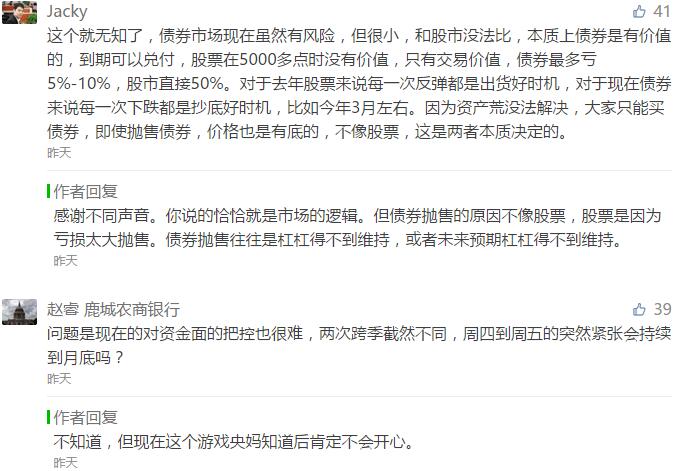
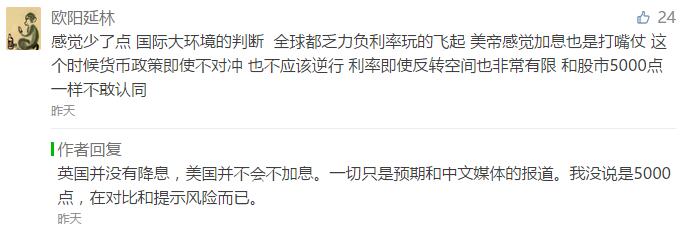
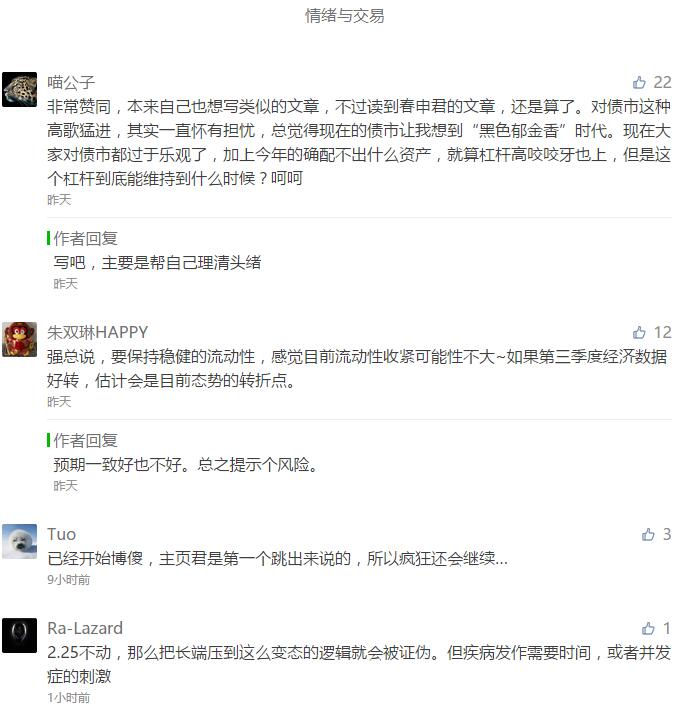
以上观点来自于交易员春申君(微信公众号情绪与交易SentimentTrading),头条君再节选该公众号下的精选评论,希望以不同的声音与各位做进一步交流,从更多方面看问题。
如有观点想与作者交流,也欢迎关注其公众号留言评论。
 【森浦头条】
提供实时市场资讯、债市信息、干货精选和实用QB&QM贴士等。你关注的头条,森浦懂。
想要爆料上手机QB头条?欢迎QM上联系头条君的小助手 张丽娜-森浦资讯
邮箱投稿:lina.zhang@sumscope.com
手机版QB V3.3囊括森浦重点日报、债券日历、优质资讯,每天实时更新,欢迎下载使用~~