【研报精选】36个财务指标预测债券信用与降级风险 by鹏元评级
森浦头条
文/李萱 来源于:鹏元评级
鹏元研究 | 36个财务指标的信用级别下调预测能力比较
【摘要】
2016年上半年,共有237家信用债发行人的主体级别发生调整(仅级别调整,不包含展望调整),其中主体级别调降的发行人达到71家,较去年同期的增幅超过100%。为了更好地帮助债券投资者尤其是个人投资者尽早识别债券的信用风险或降级风险,我们从统计的角度出发对36个常见财务指标的信用级别下调预测能力进行系统地比较,供投资者参考。本报告采用修正后的两分法对单个财务指标的预测能力进行检验。研究发现:
1、在降级发生前1年,对于样本公司降级/非降级的判别失误率较低的财务指标有归属于母公司股东的净利润同比增长率、EBITDA利息保障倍数、EBITDA有息债务比、营业利润率、总资产周转率、营业利润同比增长率以及利润总额同比增长率。
2、在降级发生前2年,对于样本公司降级/非降级的判别失误率较低的财务指标有总资产周转率、归属于母公司股东的净利润同比增长率、利润总额同比增长率、流动资产与总资产之比、总资产收益率、净资产收益率以及营业收入同比增长率。
3、在降级发生前1年,在考虑总判别失误率的前提下,对降级公司识别准确度较高的指标主要有EBITDA利息保障倍数、营业利润率、利润总额同比增长率、归属于母公司股东的净利润同比增长率以及EBITDA有息债务比。
4、在降级发生前2年,在考虑总判别失误率的前提下,对降级公司识别准确度较高的指标主要有总资产收益率和净资产收益率等。
5、对于投资者而言,当发生第一类错误时,降级公司被误判为非降级公司,如果投资者购买了该公司的债券,所承担的损失风险较高;而发生第二类错误时,非降级公司被误判为降级公司,投资者可能会因此放弃对该公司的投资。从这个角度来看,投资者在实际决策过程中往往更加关注第一类错误发生的概率,或者说是关注对降级公司正确识别的准确度。
对于较长期限(比如2年)的评级下调预测,投资者可以将总资产收益率和净资产收益率作为重点关注的预警指标,一旦所投资债券的这些指标发生显著异动,可考虑将这些债券加入重点关注名单。
对于较短期限(比如1年)的评级下调预测,重点关注EBITDA利息保障倍数、营业利润率、利润总额同比增长率、归属于母公司股东的净利润同比增长率以及EBITDA有息债务比的变动。当所投债券的上述指标发生显著变化,预示着级别下调风险较大时,应及时分析,必要时做出卖出决策。
【正文】
2016年上半年,共有237家信用债发行人的主体级别发生调整(仅级别调整,不包含展望调整),其中主体级别调降的发行人达到71家,较去年同期的增幅超过100%。为了更好地帮助债券投资者尤其是个人投资者尽早识别债券的信用风险或降级风险,我们通过比较,梳理出对评级下调预测能力较强的一些常见财务指标,供投资者参考。在不同的时间范围内,各财务指标对评级下调的预测能力也不同,时间越长,预测的准确性越低,这里我们分别以2年和1年作为预测期限进行分析。
鉴于目前各家评级机构基本上都采取定量与定性相结合的评级模型,在评级过程中定性因素也起到了重要作用,而财务指标只是评级考量的一个部分,很难完全通过财务指标来准确预测评级调整。因此,本报告只是从统计分析角度出发,对于36个常见财务指标的信用级别下调预测能力进行检验,寻找出哪些指标对于评级下调的预测准确性更高,为投资者选择及买卖债券时提供一个思路和参考。
一、研究意义
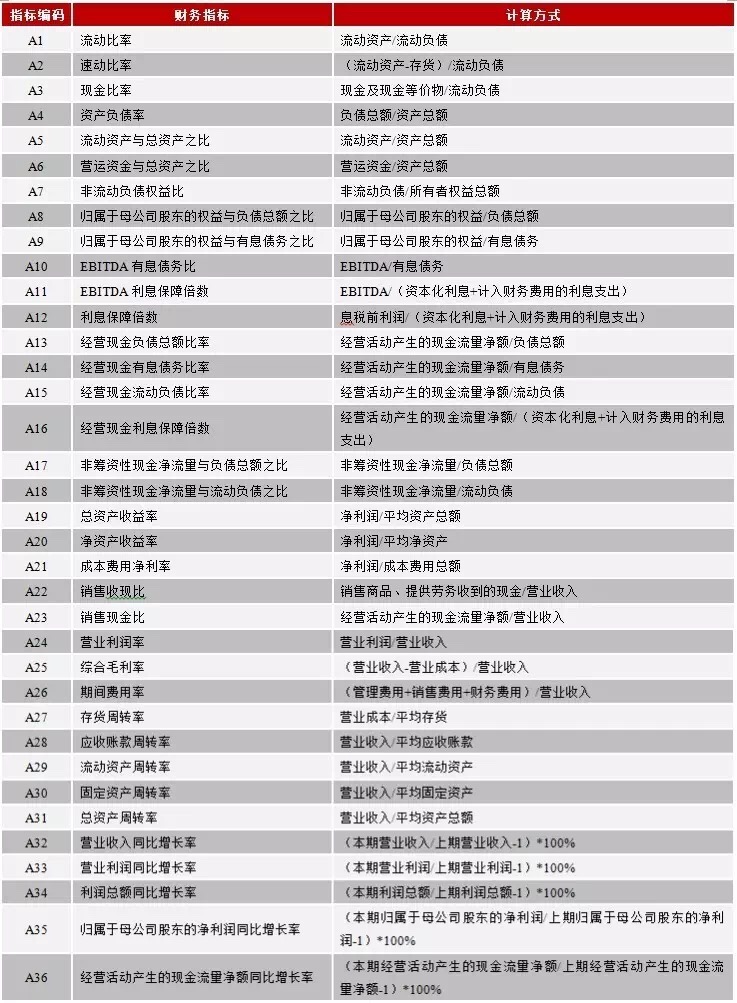
一个世纪以前,人们对于企业信用风险的判断主要依赖于单个财务指标,那时常见的信用风险预测指标主要有流动比率等,后来随着信用风险评估技术的不断发展,各种各样的风险评估及预测模型应运而生,其中有相当多模型的建立仍然以财务指标为基础变量。对于很多个人投资者而言,凭借其自身的技术和资源建立复杂的风险预测模型是十分困难的,因而通过对单个财务指标的分析与研究也许可以为其提供粗略的投资指引。基于以上考虑,本报告将国内外常见的用于判断信用风险的财务指标进行归纳(见下表),在抽样的基础上借助两分法来检验这些财务指标对信用级别下调的预测能力。
表1 待检验的财务指标及计算方式
二、样本选择:降级组与对照组
为了检验不同财务指标的级别下调预测能力,我们首先需要建立两个样本组,其中一组样本公司的主体级别在研究期间内发生下调,我们将该样本组称为“降级组”;相应地,我们称另外一组为“对照组”,对照组内的样本公司在研究期间内信用状况未发生明显变化,信用级别维持不变(评级展望的变动不在本研究范围之内)。
具体而言,我们对“降级组”样本公司的筛选标准为:
(1)样本公司均属于同一行业;
(2)样本公司的主体级别存在被调低的情形,且该组所有样本公司被调低后的主体级别一致;
(3)该组所有样本公司被降级之前的最新主体级别一致;
(4)样本公司降级之前的两个会计年度的主体级别与降级之前的最新主体级别一致(设置此项标准主要是为了后续检验财务指标在超过1年的时间范围内的预测能力)。
经过筛选,我们最终确定的“降级组”样本公司共有30家,它们同属于制造业(行业分类以证监会分类标准为准,为了保证一定的样本数量,我们无法选择更加细化的行业),降级后的主体级别均为AA-级,降级前均为AA级。
在降级组的样本公司确定之后,为了两分法检验的需要,我们为降级组的每一家样本公司选择一家对照公司,构成“对照组”,对照组的样本量同样也是30家。对于降级组的某家样本公司,其对照公司的筛选标准为:
(1)与对应的降级组公司处于制造业的同一子行业,比如,某降级组样本公司属于电气机械和器材制造业,那么它的对照公司也属于这一行业;
(2)降级组样本公司被降级时,其对照公司的主体级别维持不变,即保持AA级;
(3)降级组样本公司降级之前的两个会计年度内,其对照公司的主体级别维持不变,即保持AA级;
(4)为了尽量避免公司规模对检验结果造成的干扰,在同时存在多个满足条件的对照公司可供选择时,我们优先选择资产规模与降级组公司接近的公司作为其对照公司。
三、降级组与对照组的财务指标是否存在差异?
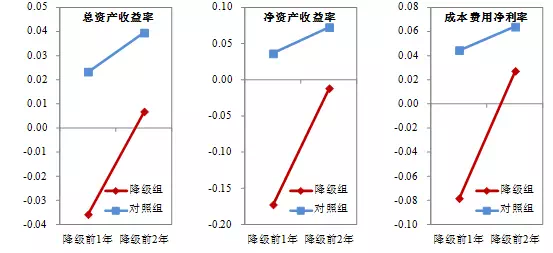
针对36个财务指标,我们分别计算了降级组和对照组的指标均值。结果显示,对于大部分财务指标来说,降级组与对照组的均值比较结果与预期一致。比如,对于总资产收益率、净资产收益率、成本费用净利率这三个指标而言,在降级发生前2年,降级组的指标均值就已经低于对照组指标均值;在降级发生前1年,两组样本的指标均值差异变得更大,特别地,在对照组指标均值仍保持正值的情况下,降级组的均值已跌至负值。
图1 降级组与对照组的指标均值比较:总资产收益率、净资产收益率和成本费用净利率
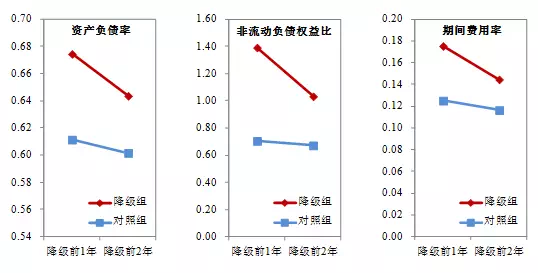
又如,对于资产负债率、非流动负债权益比和期间费用率三个指标而言,在降级前2年,降级组的指标均值已明显偏高,到了降级前1年,降级组的指标均值进一步攀升,加剧了与对照组均值的差异,反映出降级组具有更大的信用风险隐患。
图2 降级组与对照组的指标均值比较:资产负债率、非流动负债权益比和期间费用率
四、哪些财务指标判别公司降级与否的失误率更低?
我们采用修正后的两分法来检验不同财务指标预测信用级别变化的能力,对于本报告而言也就是预测样本公司的主体级别被调降或者不变的能力。具体步骤是:
(1)首先将所有样本公司(包括降级组公司和对照组公司共60家)随机划分为两组,A组和B组,每组各30家公司;
(2)对于A组的30家公司,按照某个财务指标的大小进行排序,然后寻找一个最佳分割点C(a)将已排序的数列一分为二,指标值在最佳分割点以上(或者以下,比如对于资产负债率指标就是以下)的样本被判断为非降级公司(在本研究中即为对照组公司),而指标值在最佳分割点以下(或者以上)的公司被判断为降级公司,将上述判断结果与样本公司实际是否被降级进行比较,得到判断错误的公司个数,这里所说的最佳分割点是使得误判公司数最少的分割点;
(3)对B组公司重复步骤(2),找到最佳分割点C(b);
(4)对A组公司,利用分割点C(b)来确定误判公司数,对B组公司,利用分割点C(a)确定误判公司数,综合两组的误判公司数计算该财务指标的误判率;
(5)对于每个财务指标重复以上步骤,可计算得到每个财务指标的误判率,而这个误判率就是该财务指标的级别下调预测能力的一种反映,当误判率较低时,该财务指标对信用级别下调的预测能力较强,反之则较弱。
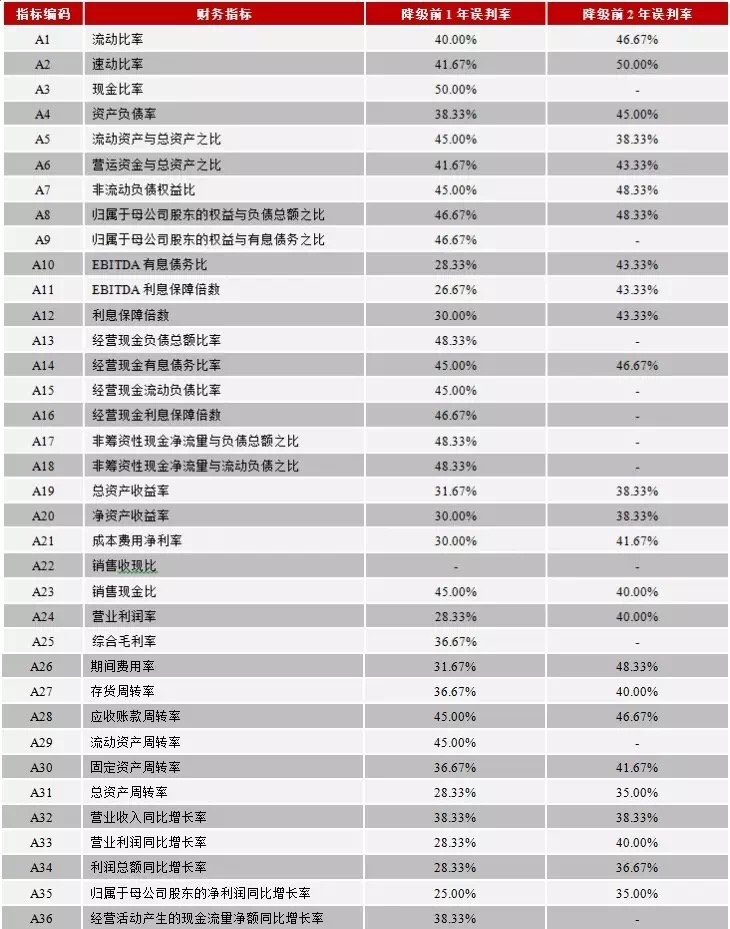
检验结果如下表所示,对于绝大部分指标而言,降级前1年的误判率要低于降级前2年的误判率,这一点与我们的预期相符。研究显示,在降级前1年,误判率最低的指标是“归属于母公司股东的净利润同比增长率”,也就是说从本次检验的角度来讲该指标的预测能力最强,误判率仅为25%;其次是EBITDA利息保障倍数,该指标的误判率为26.67%;接下来有五个财务指标的误判率相同,均为28.33%,它们分别是EBITDA有息债务比、营业利润率、总资产周转率、营业利润同比增长率以及利润总额同比增长率。除了上述指标之外,其他指标在降级发生前1年的误判率均在30%(含)以上。
在降级前2年,所有财务指标的误判率均大于30%,其中表现最佳的两个指标是总资产周转率和归属于母公司股东的净利润同比增长率,误判率均为35%;其次是利润总额同比增长率,判断失误率为36.67%;接下来有四个指标并列第四位,分别是流动资产与总资产之比、总资产收益率、净资产收益率和营业收入同比增长率,而其余指标的误判率均在40%(含)以上。
综合降级前1年和前2年的情况来看,误判率均较低的指标主要有归属于母公司股东的净利润同比增长率、总资产周转率以及利润总额同比增长率。
表2 降级前1年与前2年的财务指标误判率
五、哪些财务指标更善于识别降级公司?
上面所说的误判,实际上可以分为两种情况,第一种情况是将降级公司误判为非降级公司,另一种情况是将非降级公司误判为降级公司。为了研究误判的倾向性,我们进一步分析第一类错误和第二类错误。在本报告中:
第一类错误,是指现实中的降级公司被判断为非降级公司(即对照组公司);
第二类错误,是指现实中的非降级公司被判断为降级公司。
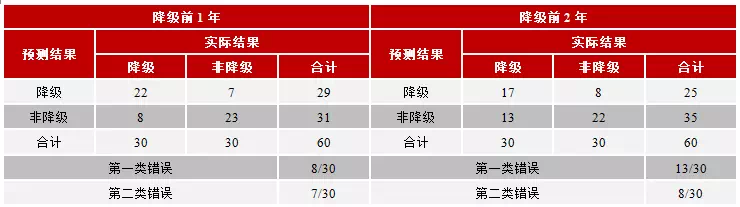
以“归属于母公司股东的净利润同比增长率”为例,在降级前1年,有8家降级公司被预测为非降级公司,发生第一类错误的概率为26.67%,同时有7家非降级公司被预测为降级公司,发生第二类错误的概率为23.33%;在降级前2年,两类错误发生的概率均增加,但第一类错误的概率增加得更大。换个角度来讲,该指标对非降级公司成功识别的概率高于对降级公司成功识别的概率,比如在降级前2年,30家非降级公司中被准确识别的有22家,比重为22/30,而30家降级公司中被准确识别的仅17家,比重为17/30。
表3 第一类错误与第二类错误:归属于母公司股东的净利润同比增长率
我们的研究发现,剔除误判率大于50%的财务指标后,在降级发生前1年,第一类错误发生概率大于第二类错误发生概率的指标数与第一类错误发生概率小于第二类错误发生概率的指标数相等,均为16个,另有三个指标发生两类错误的概率相等;在降级前2年,第一类错误大于第二类错误的指标数略多于第一类错误小于第二类错误的指标数。
表4 财务指标发生第一类错误与第二类错误的概率比较
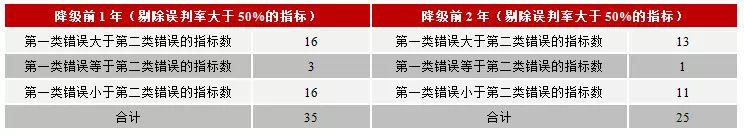
综合降级前两年的情况来看,通过比较两类错误发生概率,我们发现,不同财务指标判别降级公司与非降级公司的准确率是不同的。对于有些财务指标而言,发生第二类错误的概率要小于发生第一类错误的概率,比如非流动负债权益比、EBITDA有息债务比、存货周转率、应收账款周转率、固定资产周转率、总资产周转率、营业利润同比增长率以及归属于母公司股东的净利润同比增长率等指标,它们对非降级公司的判别准确度高于对降级公司的判别准确度。而对于另外一些指标,发生第一类错误的概率要小于发生第二类错误的概率,比如资产负债率、营运资金与总资产之比、总资产收益率、净资产收益率以及营业利润率等指标,它们对降级公司的判别准确度要高于对非降级公司的判别准确度。
具体而言,在降级发生前1年,在考虑总判别失误率的前提下,对降级公司识别准确度较高的指标主要有EBITDA利息保障倍数、营业利润率、利润总额同比增长率、归属于母公司股东的净利润同比增长率以及EBITDA有息债务比。
在降级发生前2年,在考虑总判别失误率的前提下,对降级公司识别准确度较高的指标主要有总资产收益率和净资产收益率等。
六、研究结论
通过对单个财务指标的信用级别下调预测能力进行检验,我们研究发现:
1、在降级发生前1年,对于样本公司降级/非降级的判别失误率较低的财务指标有归属于母公司股东的净利润同比增长率、EBITDA利息保障倍数、EBITDA有息债务比、营业利润率、总资产周转率、营业利润同比增长率以及利润总额同比增长率。
2、在降级发生前2年,对于样本公司降级/非降级的判别失误率较低的财务指标有总资产周转率、归属于母公司股东的净利润同比增长率、利润总额同比增长率、流动资产与总资产之比、总资产收益率、净资产收益率以及营业收入同比增长率。
3、在降级发生前1年,在考虑总判别失误率的前提下,对降级公司识别准确度较高的指标主要有EBITDA利息保障倍数、营业利润率、利润总额同比增长率、归属于母公司股东的净利润同比增长率以及EBITDA有息债务比。
4、在降级发生前2年,在考虑总判别失误率的前提下,对降级公司识别准确度较高的指标主要有总资产收益率和净资产收益率等。
5、综合降级前两年的情况来看,对非降级公司的判别准确度高于对降级公司的判别准确度的指标主要有非流动负债权益比、EBITDA有息债务比、存货周转率、应收账款周转率、固定资产周转率、总资产周转率、营业利润同比增长率以及归属于母公司股东的净利润同比增长率等。
6、综合降级前两年的情况来看,对降级公司的判别准确度高于对非降级公司的判别准确度的指标主要有资产负债率、营运资金与总资产之比、总资产收益率、净资产收益率以及营业利润率等。
七、对投资者的参考价值
从现实情况来看,在使用财务指标进行风险判别的时候,投资者不仅需要知道哪些财务指标的误判风险更低,更需要知道哪些财务指标对降级公司的识别准确度更高。因为对于投资者而言,发生第一类错误和第二类错误的成本是截然不同的。相对来说,当发生第一类错误时,降级公司被误判为非降级公司,如果投资者购买了该公司的债券,一旦将来这些债券评级被下调,所承担的损失风险较高;而发生第二类错误时,非降级公司被误判为降级公司,投资者可能会因此放弃对该公司的投资,不会造成严重的损失。从这个角度来看,投资者在实际决策过程中往往更加关注第一类错误发生的概率,或者说是关注对降级公司正确识别的准确度。
对于较长期限(比如2年)的评级下调预测,投资者可以将总资产收益率和净资产收益率作为重点关注的预警指标,跟踪这些指标的变动情况,一旦所投资债券的这些指标发生显著异动,可考虑将这些债券加入重点关注名单,并结合其他指标和参数进行综合判断,如果发现风险较大则应及时移出投资组合。
对于较短期限(比如1年)的评级下调预测,可以重点关注EBITDA利息保障倍数、营业利润率、利润总额同比增长率、归属于母公司股东的净利润同比增长率以及EBITDA有息债务比等指标的变动。当所投债券的上述指标发生显著变化,预示着级别下调风险比较大时,应该及时进行综合分析,必要时做出卖出决策。
八、研究局限性
本研究的局限性主要体现在以下方面:
(1)本报告采用的两分法检验是对财务指标的信用级别下调预测能力的粗略判断;
(2)受限于样本筛选条件,本研究的样本规模有限;
(3)样本公司所处行业仍相对宽泛,受样本量限制没能选择更加细化的行业分类;
(4)研究结论可能受到指标选择范围的影响,并非所有对降级有影响的财务指标均被纳入研究范围;
(5)存在很多非财务性的降级影响因素,而这些非财务因素没有被纳入本报告的研究范围。
声明:本报告经鹏元评级授权转载,所采用的数据均来自合规渠道,通过合理分析得出结论,结论不受其它任何第三方的授意、影响,特此声明。
报告中观点仅是相关研究人员根据相关公开资料作出的分析和判断,并不代表公司观点。
 【森浦头条】
提供实时市场资讯、债市信息、实用QB&QM教程等干货。你关注的头条,森浦懂。
想要爆料上手机QB头条?有特别想要的干货信息或话题?欢迎QM上联系头条君的小助手 张丽娜-森浦资讯
邮箱投稿:lina.zhang@sumscope.com
手机版QB V3.3囊括森浦重点日报、债券日历、优质资讯,每天实时更新,助你无间隙驰骋市场~~
QM群组如下,欢迎申请加入勾搭,这里不止有交易哦!
10001 线上资金一波流 (报价最大群)
10268 银行间海归群 (海龟精英群)
10392 银行间隔夜群 (隔夜报价群)
10393 银行间7D-1Y群 (7天以上报价群)
10396 银行间7天内资金群 (7天报价群)
10429 银行间吃货群 (吃货集中营)
10946 固收专家交流群 (固定收益与QB建议反馈群)
10966 We are 伐木累 (轻松闲聊群)
10692 钱钱券券群 (资金、债券群)
10750 银行间现券万人交易大群 (现券交易群)
10851 线下同业一波流 (线下同业交易群)
11015 银行间逗比集散地 (轻松闲聊群)
11019 银河间债券交易群 (债券交易群)
11072 债券交易交流群 (债券交易交流群)