【观点精选】2017年股市可以适度乐观by民生宏观管清友
森浦头条
文/管清友 来源于:民生宏观
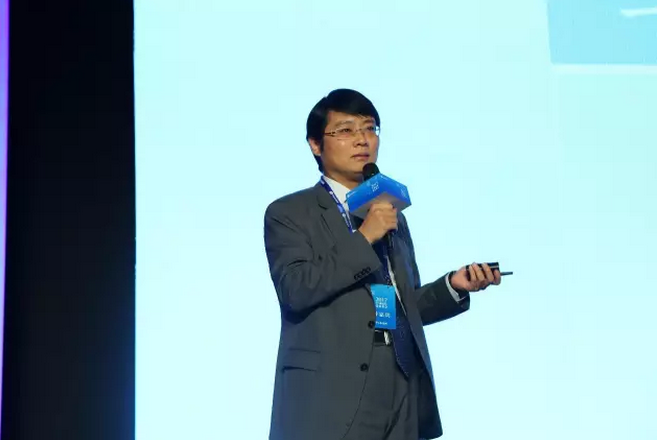
由华尔街见闻主办, 以「2017全球最佳投资机会」为主题的年度全球投资峰会于11月19-20日在上海外滩茂悦酒店举行,管清友博士应邀参会发表演讲并参与讨论,与中国金融机构及投资者共同透析投资热点和收益波动,寻找2017年全球最佳投资机会。以下为演讲纪要,仅代表个人观点,不代表任何机构。
观点概要
NO.1 政府新一轮加杠杆周期或出现
外部的环境来看,明年还是盈利全球化的走势。无论是经济增长还是贸易增速,大国之间出现力量平衡的态势,保守主义的倾向确实抬升。特朗普当选之后对于中国、墨西哥这样的国家是不是采取比较激进的措施还不得而知。全球着力点从货币转向财政。政府新一轮加杠杆周期可能会出现。大规模政府债券的发行会推升实际利率水平,阶段性出现利率的抬升可能是大概率事件。
NO.2 几乎人人都看好明年A股 但问题恰恰就是市场预期太一致
见闻峰会上,管清友、孙彬、魏伟等嘉宾均看好明年股市。但管清友坦言,目前大家看法都太一致了,这可能会让市场预期快速自我实现和破灭。胡文洲称,继续看好港股,港股估值处于历史低位,但长期回报并不差。
NO.3 钱荒事件不大会出现
无论大家现在争论长期的拐点是不是存在,但至少来看货币政策不大可能出现比较紧缩的状态,只是一个边际上趋紧的状态。而财政压力加大,基建类的债券和企业中长期贷款增长较快,长期利率上行的空间实际上还是有限的。可能现在很多人在担心,钱荒的事件会不会出现?目前来看应该不大会出现。也就是说相对股票市场明年利率对债市的影响可能更大,但我也不认为明年债市没有机会,只是股市会略好一些。
NO.4 政策干预对产业的影响无法估计
中国特色干预对产业的影响,甚至政策制定者都无法估计后果。这也会成为2017年一个非常显著的特征。明年的变化,有三个变化。一个是主动去库存,第二个改革落地,第三个是外部需求共振。这种新的三种变化叠加产生的预期差是明年寻找投资机会重要的线索。
NO.5 大家对债市、股市的预期太一致 明年出现概率就不大了
不管股票市场还是房地产市场。我们忽视了一个非常主要的问题:资本无序的流动和逐利。在不同市场之间的流动和逐利,可能会让我们之前讲的市场预期的自我实现,再加上一个自我破灭。如果我们对债市和股票市场的预期如此一致,意味着我们的预期大概率明年不会出现,因为资本都知道了,而且大家会以最快的速度让预期实现。
精彩实录
管清友:2017年股市可以适度乐观
-
微观见闻和感受
谢谢华尔街见闻的邀请,我们其实都在讨论一个什么问题呢?讨论资产配置投什么,投就投吴晓鹏这样的创业,我觉得他是这些年应该说为数不多能看到曙光的创业者,所以我也给他做一个广告。今天主办方安排我讲一讲对股票市场的看法。我们总体对明年也相对有一个比较乐观的态度,我觉得可以保持一个适度乐观的态度,听完几个同仁演讲以后,我又有一些担忧,我发现太一致了,不管股票市场还是房地产市场。我们又忽视了一个非常主要的问题,是什么呢?就是资本无序的流动和逐利。在不同市场之间的流动和逐利,可能会让我们之前讲的市场预期的自我实现,再加上一个自我破灭。如果我们对债市和股票市场的预期如此一致,意味着我们今天说的情况大概率明年不会出现,因为资本都知道了,而且大家会以最快的速度让预期实现。
在讲股市投资机会之前,我想先分享几个今年的微观的见闻和感受。
今年3月份传统开工旺季时,我们周期研究员到山西调研煤矿开工情况,发现小产能企业大量关闭,大产能企业开始比较严格执行供给侧改革任务,有市场自发出清的成份在里面,但行政力量肯定是发挥了关键作用,但是当时动力煤的价格相对15年底已经涨了20%,当时我们就在考虑,这种行政力量对市场出清的加速会不会矫枉过正。
今年5月,我们又去调研了煤炭最主要的下游行业钢铁厂,当时唐山正准备园博会,钢厂基本全部停产,整个河北高炉开工降到过去十年最低水平。而我们知道,河北的钢铁产量占全国25%,新增产能的下降速度是前所未有的,而我们所面临实体需求的下滑是长期而缓慢的。所以,我们看到3月初到4月底短短一个月,螺纹钢从2000涨到3100,这个幅度已经超过了煤炭。这个时候,我们意识到供给侧改革带来的影响已经从上游传导到了中游。
下半年我们又陆续向下游观察,包括水泥、化工品价格都受到了中上游涨价的影响,很多企业开始主动补库存。再往更下游看,我们研究员10月份去江浙地区纺织厂草根调研,春江水暖,小企业先知,很多纺织厂的织机负荷率已经超过了09年的高点。这个信息很关键,因为纺织是我们最典型的制造业,也最市场化,没办法靠基建PPP拉动。所以,10月份PPI转正、制造业投资增速回暖并不意外。
这一年,我们从上中下游的草根调研跟踪下来,的确感受到了一些积极的变化。尽管GDP是三个6.7,但经济实质的运行情况肯定不可能是线性的,大的萧条周期也不是风平浪静的死水,尤其是宏观调控的一些手段,有时候这个影响力甚至是政策制定者本身也不能想象的。
-
明年宏观形势判断
中国长期经济趋势和政策的走向是相对明朗的,“三期叠加”将是未来五年的一个常态,但是对于资本市场而言,我们更加注重中短期的边际变化和预期差。明年宏观形势上可能有一个新的“三期叠加”嵌套在这个长期趋势中。我们定义这个中期新的三期叠加是中期主动补库存拐点、供给侧改革不松懈、外部需求复苏共振这样一个新周期。因为GDP波动区间越来越窄,很可能使投资者对于这些中短期的迹象重视不足,由此产生的预期差正好是我们寻找明年投资机会的一个重要线索。
另外,全球经济金融的一些新特征可能也支持我们这个判断:
首先是,明年很可能是全球化转向逆全球化的一个重要拐点。美国大选、英国退欧或许只是个开始。WTO今年两次下调了全球贸易增速,从最初的3.9%一路下调到1.7%,这就是逆全球化的一个显著现象。现在之所以出现逆全球化这种趋势,本质是利益的不平衡。英国脱欧是逆全球化的标志触发事件,川普当选又将大家对全球化的反思和声讨推向高峰,明年意大利也要公投。我们正在进入一个多国力量平衡的新时代,过去大家共同认可的价值观可能撕裂。
第二是,政策的着力点从货币转向财政。全球主要央行已经愈发清晰地意识到仅仅依靠货币政策很难创造实体需求,反而推升了金融资产泡沫,加剧金融市场波动与贫富分化。政府主导的投资可能会面临效率低、财政悬崖等等一系列问题,但是短期看,似乎也没有更好的选择,尤其是在失业问题突出、分配不公平等社会矛盾锐化的阶段。这意味着政府将开始新的加杠杆周期,大规模政府债券发行必将推升实际利率水平,所以我们一直讲的长期负利率趋势可能出现中期拐点。这个判断对于债市和大宗商品尤其重要。所以我们已经看到的中国PPI同比转正可能是全球趋势的一个代表,持续性可能超出市场预期。
从这两个逻辑出发,我们看近期资源品涨价和制造业回暖的趋势可能更加清晰。
-
A股市场投资机会
基于上面对于宏观形势的判断,再来看明年股票市场投资机会:
当然,我们依然需要很长时间来消化上一轮股市大幅波动所带来的各种问题,但是中期看我们也并不悲观。
尽管市场对于货币政策进一步宽松的预期已经下降了,同时对于人民币贬值预期上升,但下半年股市运行的逻辑似乎不受这两个问题困扰。因为不论是货币政策还是人民币汇率问题都不是新问题,他们的变动对于股市的边际影响在下降,而市场往往赋予新的、预期之外的现象更多权重。目前看来这个新的、预期之外的权重就是盈利改善。这也和我上面讲到的经济中周期复苏相吻合。
大家现在最大的担忧是企业盈利改善会不会被证伪。目前我们看到的更多是价格从上游到中游的传导,下游CPI表现还不明显。上游盈利情况已经从去年底开始就触底反弹了,中游行业毛利率也开始提高。成本上升可能还没结束,近期我们看到很多针对重污染天气的大规模长期停产,包括河北、山西、甘肃等等,所以上游原材料库存还很低。现在成本推动这一步已经起到了明显效果,能不能持续向下游传导,主要还得看终端需求。一方面,下游汽车、家电、地产经历了过去两年加速去库存,目前存库相对较低;另一方面,明年下游的需求会有很大一块增量来自基建,能不能对冲房地产下滑是关键。
其实今年地产投资已经很差了,大概只有5%左右,施工面积增速不到4%,所以明年下降空间最大的不是地产投资而是地产销售。今年地产销售面积增长了25%,但是你看制造业、工业增速基本没什么变化,所以,我对地产销售下滑对于经济的负面影响没那么悲观。明年肯定是基建大年,基建增速可能会超过20%,9月、10月企业中长期贷款增长比较快,需求其实正在起来。通胀很有可能先后受到成本推动和需求拉动的影响温和走高,同时企业盈利改善面会扩大。所以,我认为盈利改善短期还没有办法证伪。
大家可能还有一个担忧是货币政策边际收紧和通胀向上会不会对市场产生负面影响呢?暂时还看不到,毕竟我们不是在2005年到2007年那样的经济过热的周期中,通胀没有大幅向上的基础,因为至少明年地产价格增速是放缓的、油价也难以出现今年这样的反弹幅度了。货币政策上确实很难再见到频繁降准降息了,利率整体中枢可能是向上的,尤其是短期利率,我们从下半年公开市场操作看,央行明显在缩短放长,主要是为了去泡沫去杠杆。但长期利率肯定不会升得太多,毕竟明年财政压力很大,基建类债券和企业中期贷款增长会比较快。利率中枢的上升,最该担忧的应该是债市,历史上我们也没少见到利率中枢和股市中枢同时上涨,尤其是在利率底部回升的时候,13年的钱荒应该是不会再发生了。
另外,明年房地产限购政策和资本外流的严格控制会为整个流动性池子带来不少增量,所以股市多少也会受到一些积极影响。这么一看,股市可能是明年大类资产配置中性价比相对较高的资产。行业方面的话,除了周期这条线,如果我们判断通胀温和上升的话,后面消费类行业应该也有机会。
大家在找资本下一个所谓扫荡的资产领域。其实这些年资产领域不外乎这几个,股票、债券、房地产,原来我们还有信托这一块,还有今天下午讨论的商品这块。明年股票和债券这两肋资产里面是不是会出现今年商品市场看到的情况,由于基本面的改善导致资本突然加速的进入,然后出现泡沫化,然后监管趋严,最后强制的降杠杆,然后这个市场波动性消失,波动非常剧烈,涨跌非常剧烈,这也是我觉得现在存疑的地方,一致性预期的情况下我觉得还是有非常大的概率发生的。
最后总结起来,我们现在对明年的展望,就是经济可能是平稳下行,通胀温和上升。政策的不确定性仍然比较大,股市相对看好。谢谢大家!
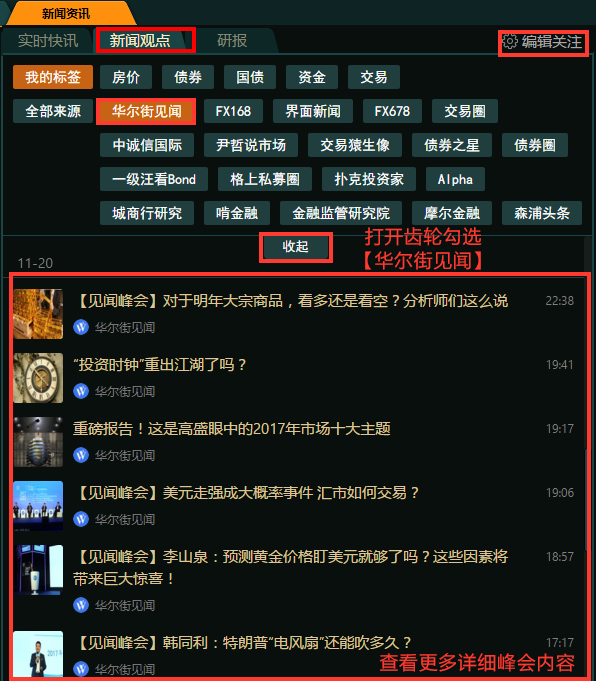
在QB新闻资讯页面选择【新闻观点】栏目,右上角小齿轮打开【编辑关注】设置,勾选【华尔街见闻】,即可查看更多峰会精彩回顾!
以上内容转载自民生宏观,本文仅供参考之用,接收人不应单纯依靠本资料的信息而取代自身的独立判断,应自主作出投资决策并自行承担投资风险。
**点击查看最新精选干货内容汇总**
***QB功能贴士汇总(点击标题打开链接)***
【QB宝典】V2.8亮点汇总,从心出发,更懂你的需求
【线上资金】一键群发、智能匹配,躺着平头寸就靠TA!
【线下同业】精选同业理财&线下资金优质报价
【国债期货】Cheapest to Deliver, Best to Offer(有声版)
 【森浦头条】提供实时市场资讯、业内干货、实用QB攻略等信息。你关注的头条,森浦懂。
苦于深度好文没人关注?想提升知名度成为业内风云人物?
只要你的原创内容和金融有关,欢迎投稿至lina.zhang@sumscope.com 你也有机会获得头条推荐和QB手机首页推荐!
手机版QB已更新至V3.5,新增首页活跃债券、每日热点Top3、每周热点Top3资讯汇总,每日实时更新线下理财、重点日报、债券日历、优质资讯,还可一键转发优质内容到微信&朋友圈,欢迎下载使用~~
QM群组如下,欢迎申请加入勾搭,这里不止有交易哦!(可直接QM搜索群号或联系张丽娜-森浦资讯申请入群)
10001 线上资金一波流 (报价最大群)
10268 银行间海归群 (海龟精英群)
10392 银行间隔夜群 (隔夜报价群)
10393 银行间7D-1Y群 (7天以上报价群)
10396 银行间7天内资金群 (7天报价群)
10429 银行间吃货群 (吃货集中营)
10946 固收专家交流群 (固定收益与QB建议反馈群)
10966 We are 伐木累 (轻松闲聊群)
10692 钱钱券券群 (资金、债券群)
10750 银行间现券万人交易大群 (现券交易群)
10851 线下同业一波流 (线下同业交易群)
11015 银行间逗比集散地 (轻松闲聊群)
11019 银行间债券交易群 (债券交易群)
11072 债券交易交流群 (债券交流和交易都可以哦)
如何加入【森浦微课堂】微信讨论群?
扫一扫二维码加“森浦头条君”微信并发送您的机构+名字。