【森浦微课堂】货币流——从“钱荒”到“资产荒”再到“负债荒”by蓝石资管赵博文
森浦头条
此篇内容源自森浦微课堂第5期【货币流——从“钱荒”到“资产荒”再到“负债荒”】,由蓝石资管研究主管、新财富最佳分析师赵博文主讲。
扫描以下二维码,可进入直播间回听课程↓
音频版可在喜马拉雅FM上关注【森浦微课堂】同步下载收听!
讲师导读
我们希望通过货币的纵向流动和横向流动,构建出流动性的基本框架,并以这个框架来解释为何从13年以来的仅仅4年时间,“钱荒”、“资产荒”、“负债荒”这些突然反转的“剧情”,如走马灯般轮番上演。
1. 正本清源:货币是一种信仰
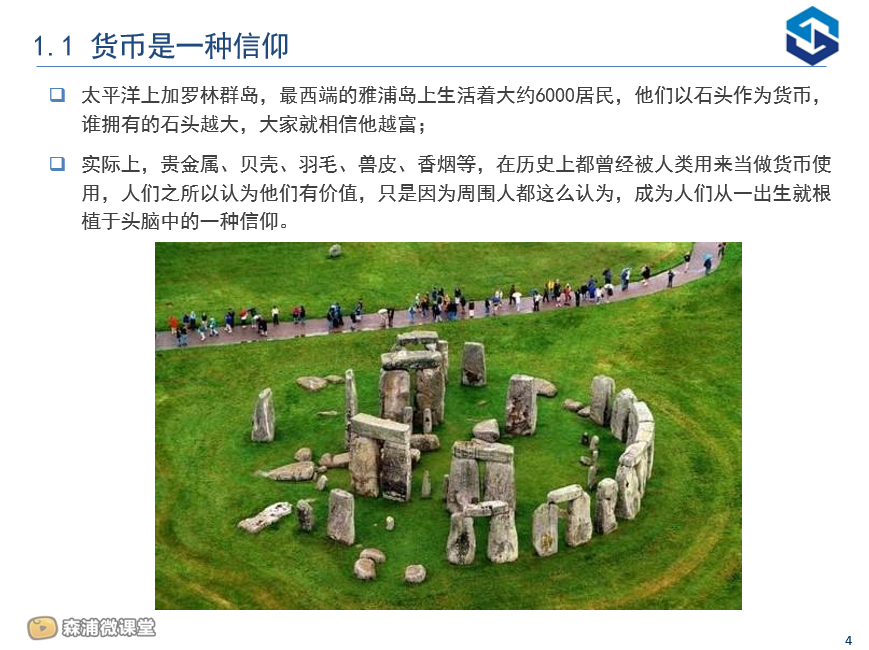
宏观经济研究的一个很重要的工具就是货币。货币是一种信仰,从人们刚一出生就开始根植于内心而且根深蒂固。因此,我们研究货币流向哪里,实际上就是研究人们的信仰去到了哪里。而信仰,是建立整个金融系统和经济体系的基石。任何时候,如果信仰不在了,即使之前有过再稳健的金融,再繁荣的经济,都会在瞬间崩陷。07年金融危机以来,各国政府出台的各种救助方案,无不是为了重建人们对经济的信仰,但目前并未成功,徒然耗损、稀释了人们对国家的信仰而已。
2. 逐级扩张:货币的纵向流动
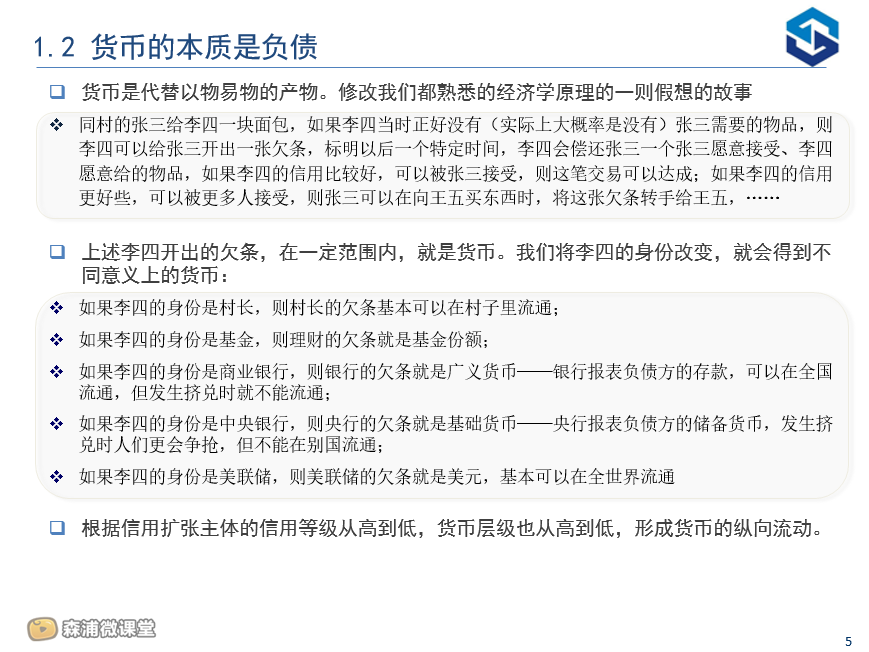
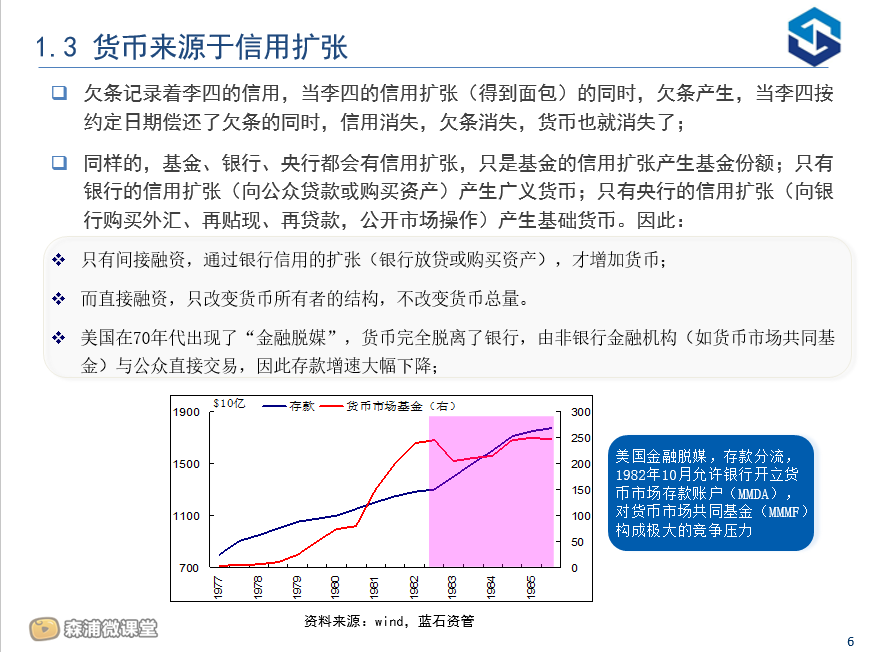
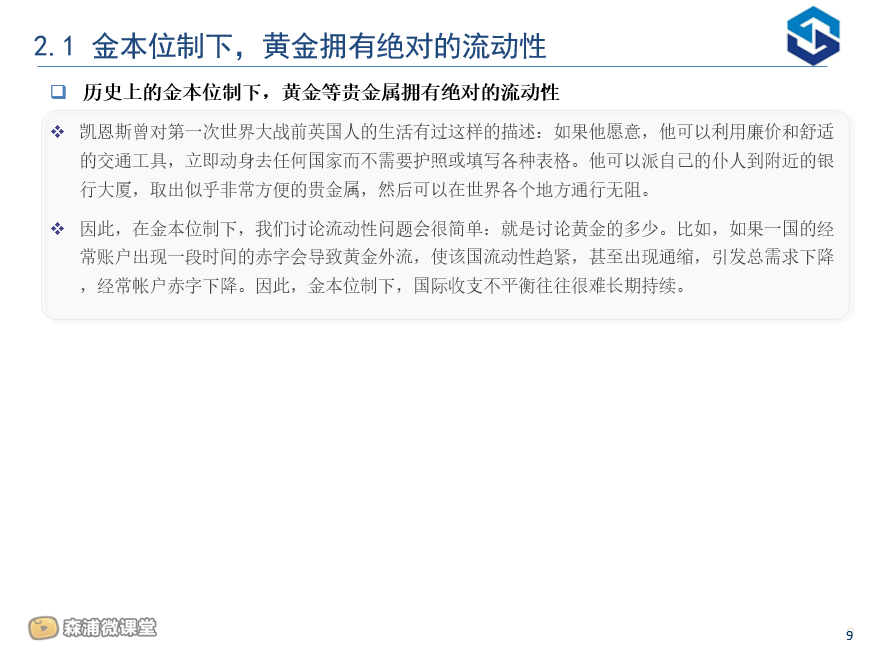
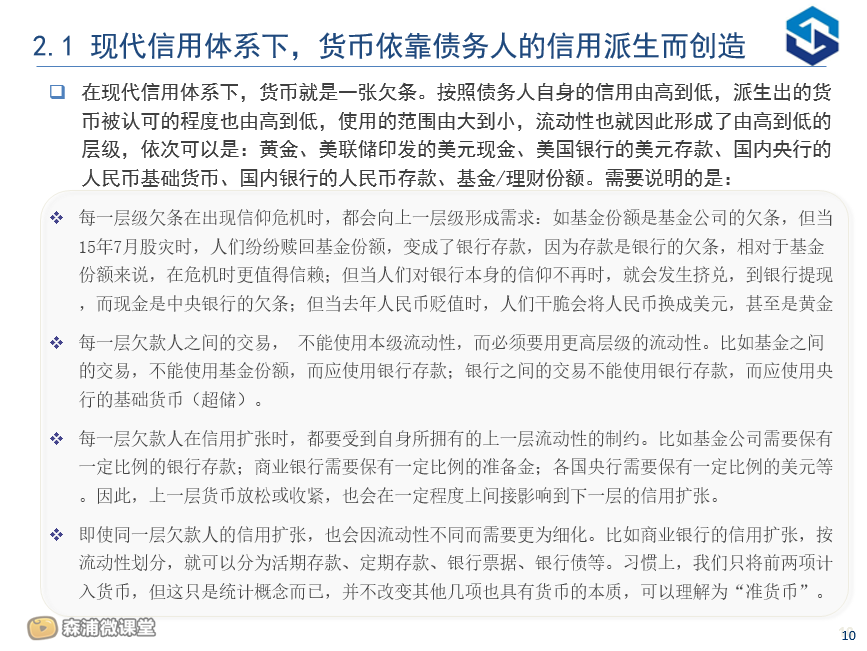
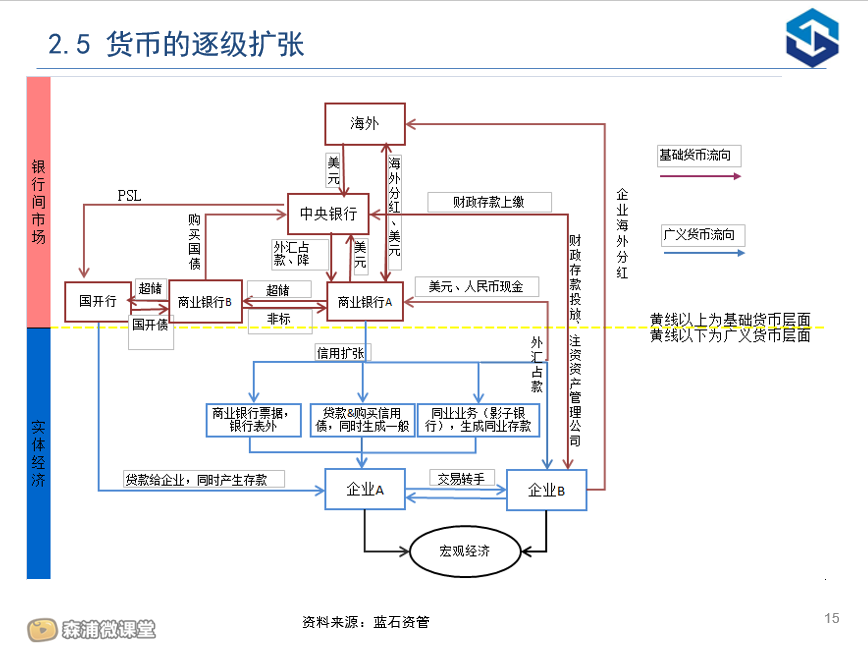
金本位制下,黄金等贵金属拥有绝对的流动性,但在现代信用体系下,货币依靠债务人的信用派生而创造。按照债务人自身的信用由低到高,派生出的货币被认可的程度也由底到高,使用的范围由小到大,流动性也就因此形成了由低到高的层级,依次可以是:基金/理财份额、国内银行的人民币存款、国内央行的人民币现金、美国银行的美元存款、美联储的美元现金、黄金。
3. 厘清层级:从“钱荒”到“资产荒”再到“负债荒”
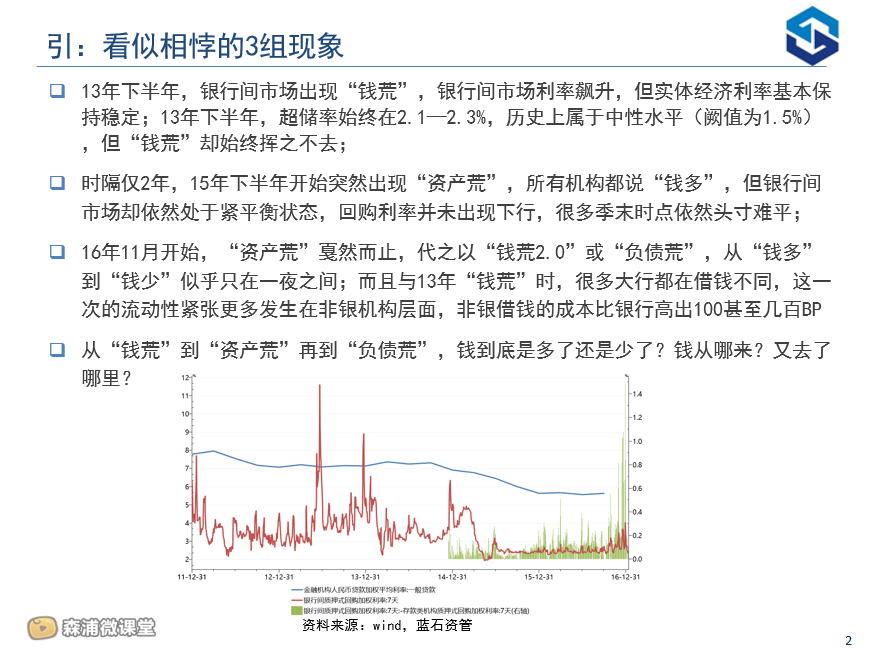
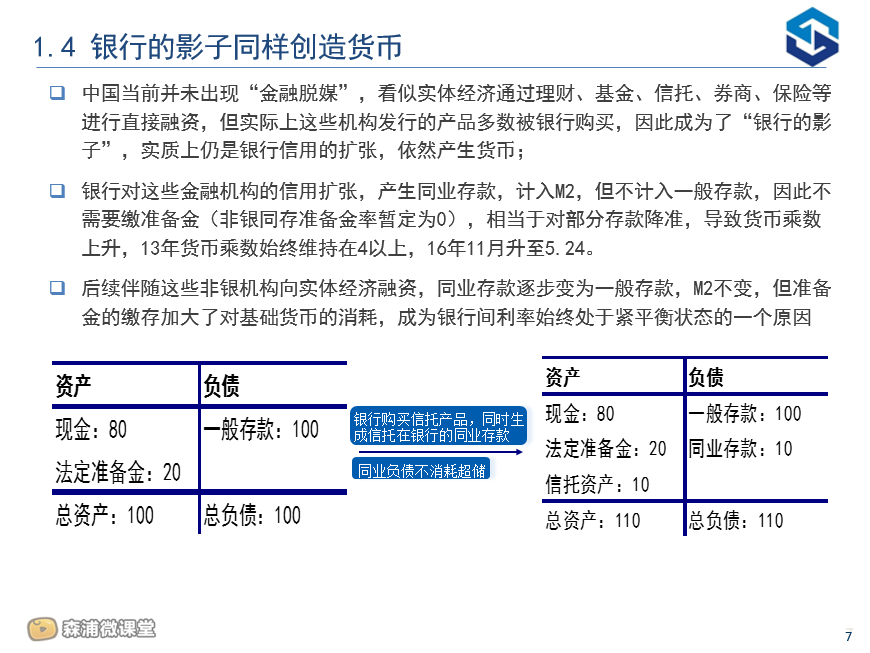
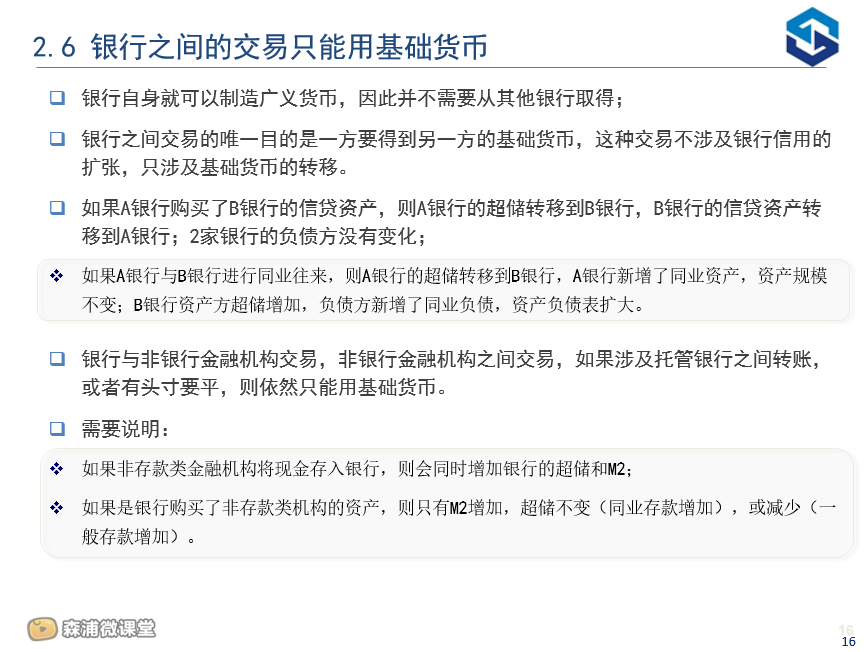
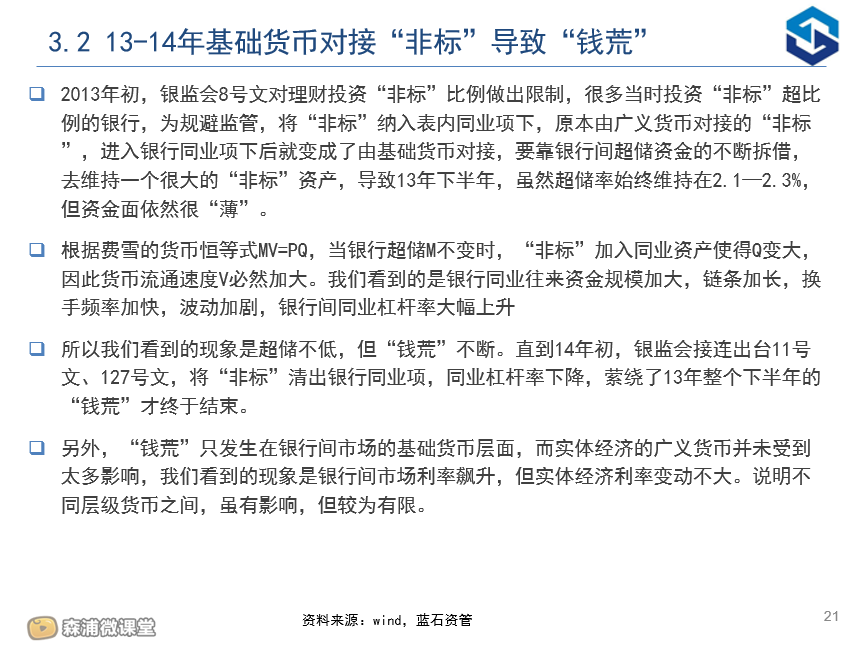
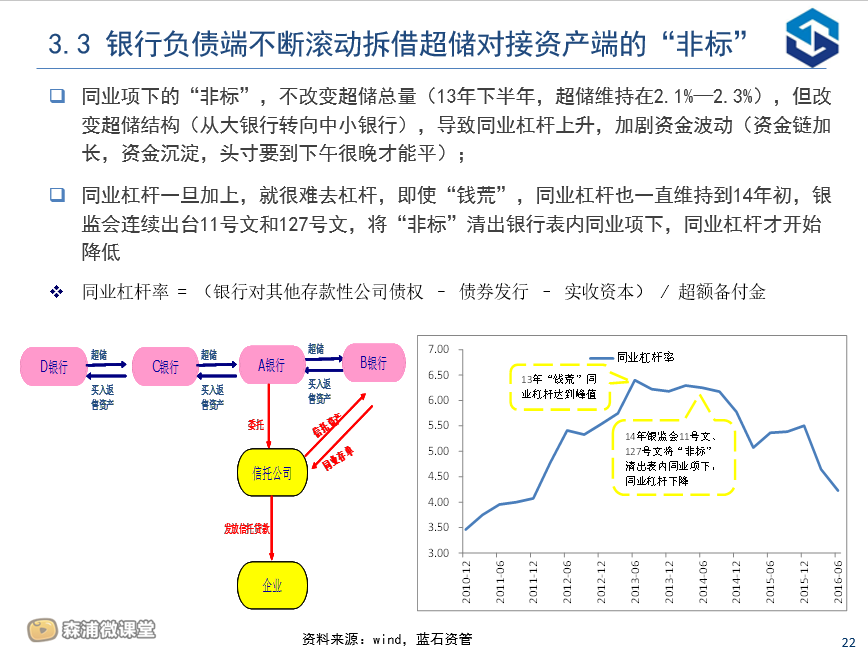
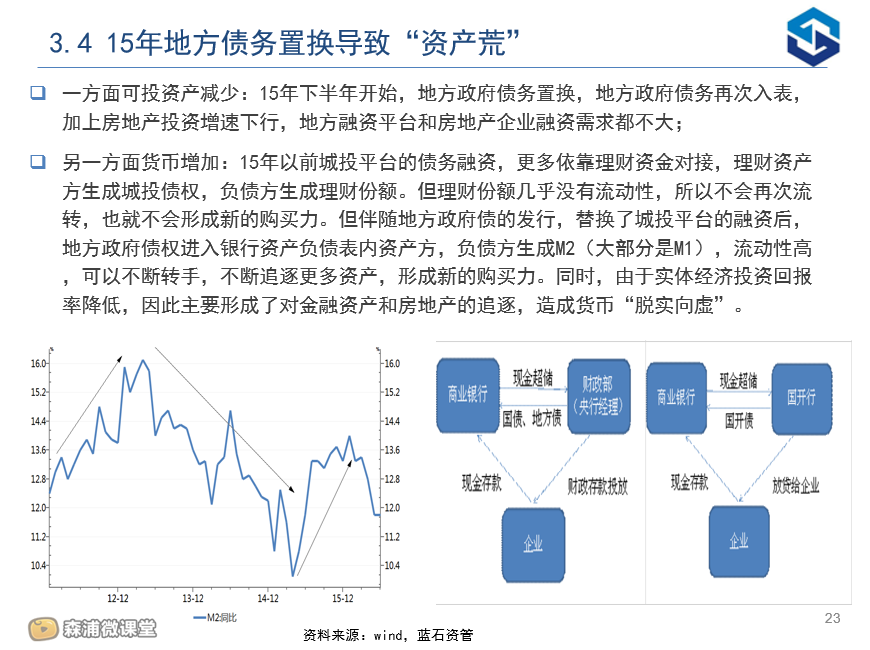
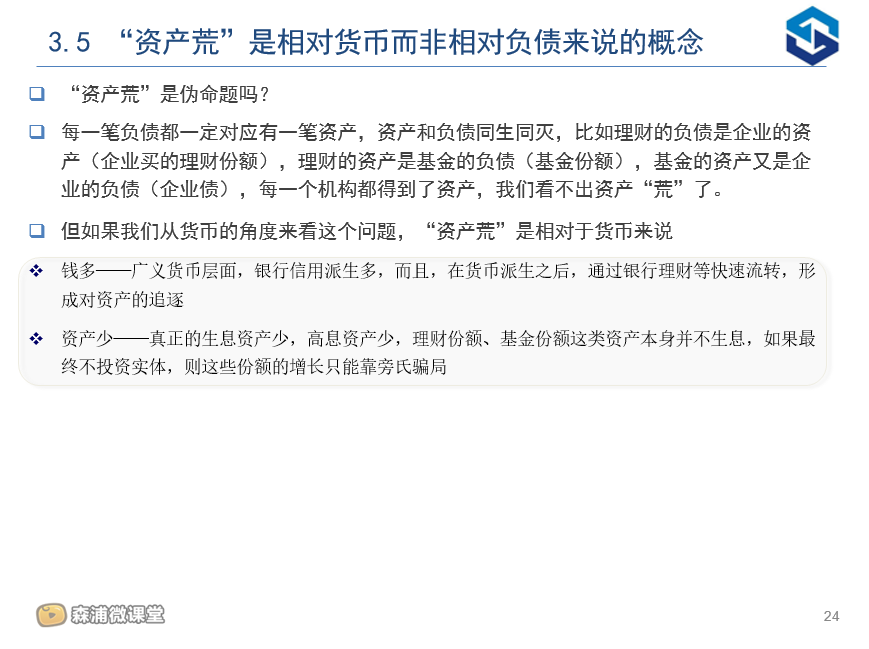
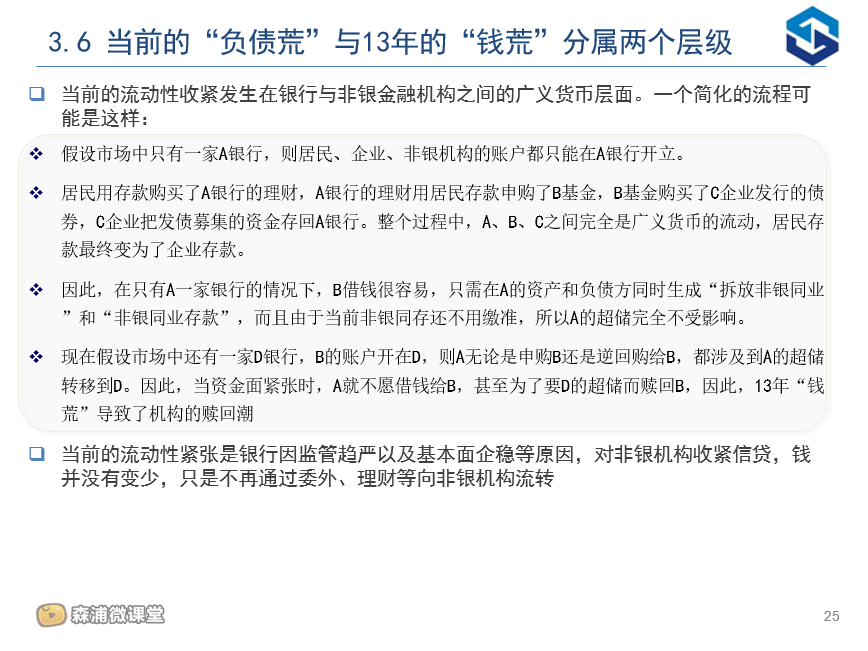
上述三者虽然都是对流动性是松还是紧的描述,但所描述的流动性却不在同一个层级。“钱荒”所描述的是银行与银行之间的基础货币流动性紧张;“资产荒”所描述的是实体经济广义货币M2的超发,并在金融机构之间空转,导致的广义流动性宽松;“负债荒”所描述的是银行收紧了对非银金融机构的信贷支持,导致广义货币不再通过委外、理财等方式向非银金融机构流转。
完整版PPT课件如下(点击图片可查看大图)
直播群热门问答
Q1:博文总,之前市场上出现了一波钱荒,请问一下您对接下来的市场行情怎么看呢?
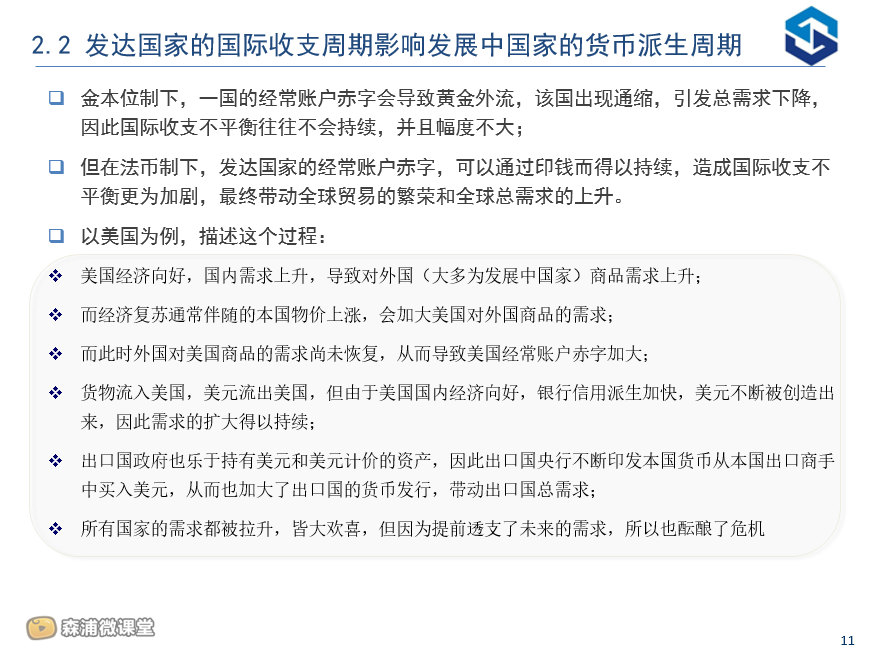
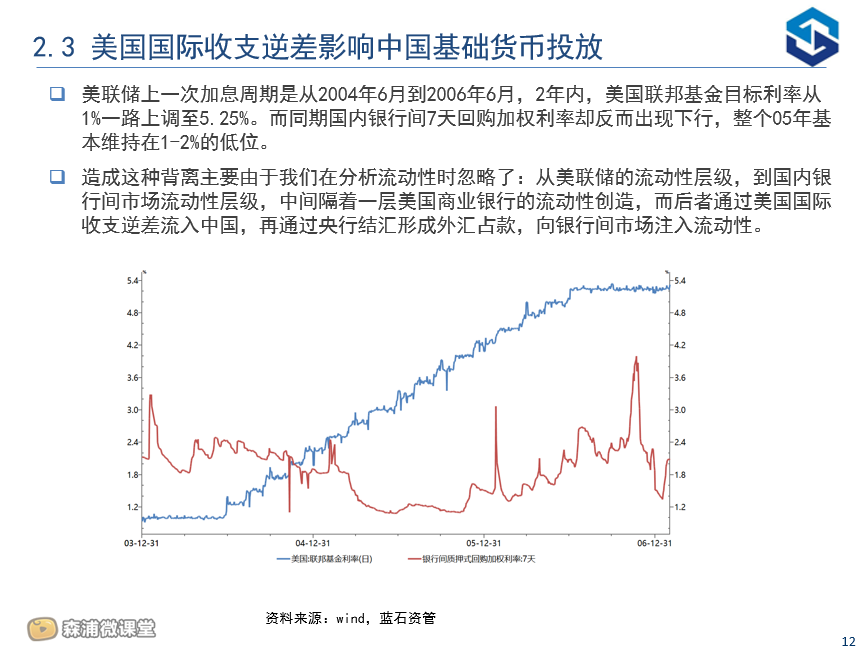
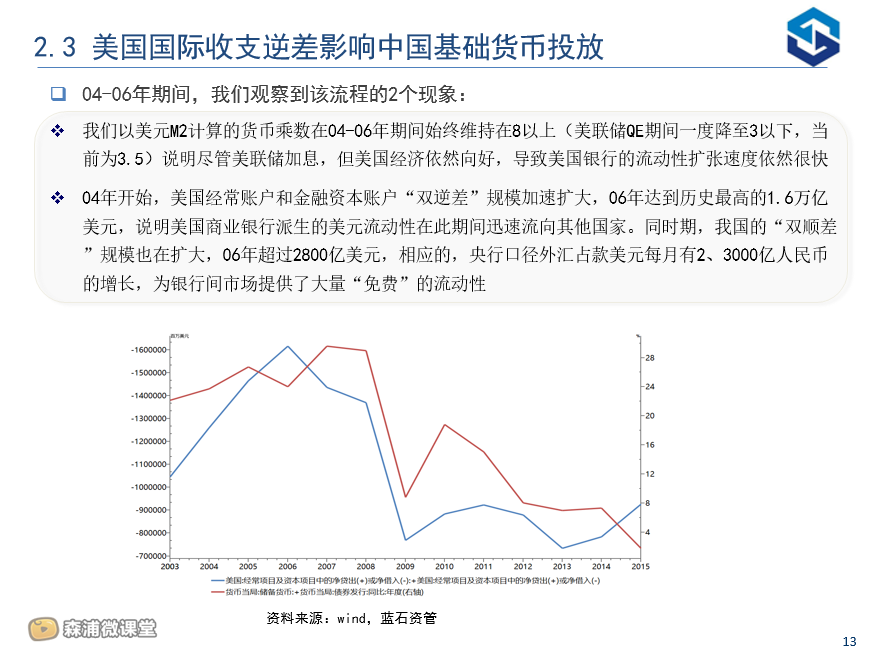
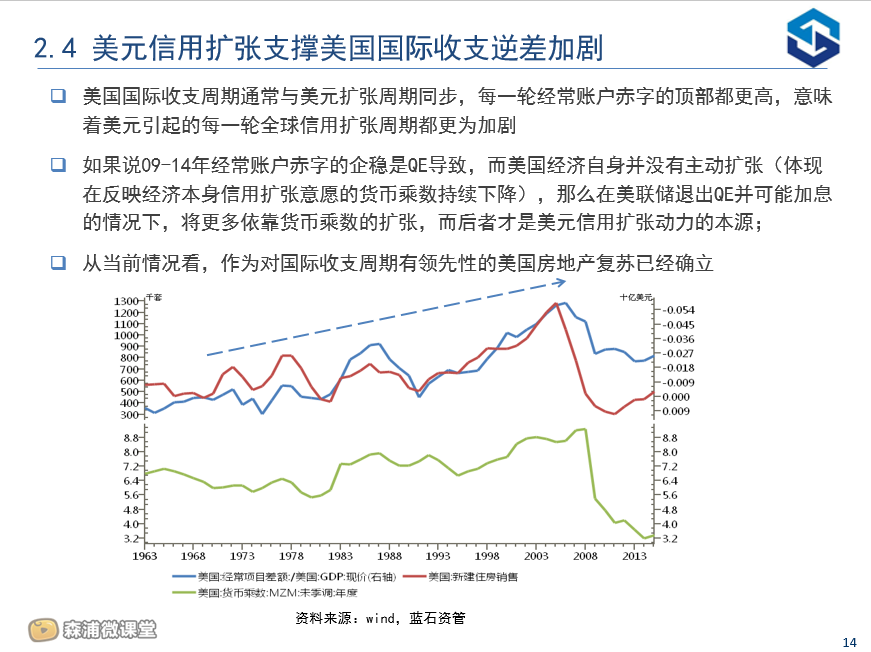
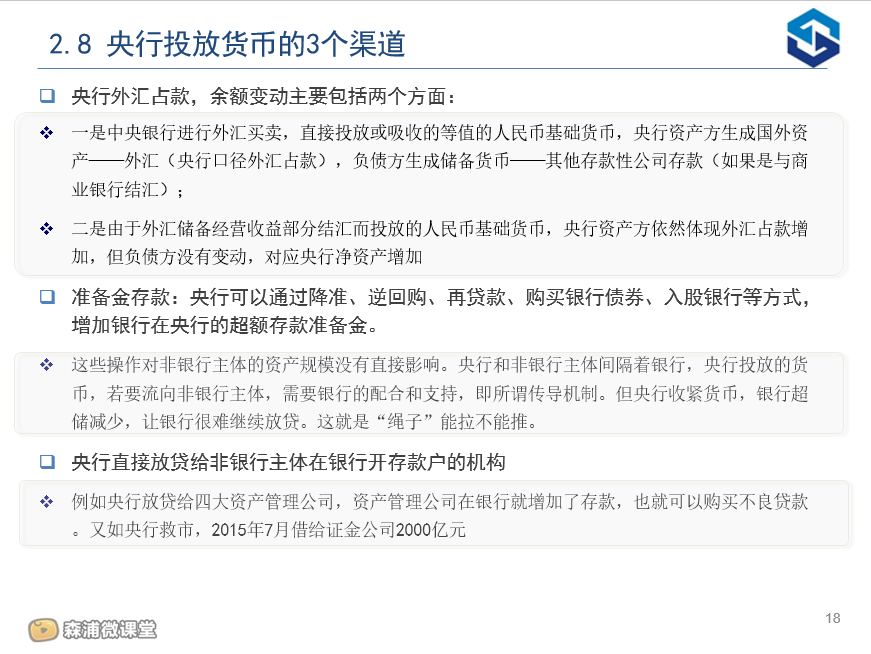
A1:我刚才提供的主要还是流动性的框架,可能市场上大家对流动性的看法,十个人会有十二种看法,我只分享一下我的看法。对于流动性呢,美联储正处于加息的一个周期,不管后面会加3次还是2次,这并不构成流动性收紧的原因,真正的原因在课程中已经说到,因为本身美国银行会有一个信用派生,美国通过国际收支的逆差会把很多东西向发展中国家输送。但是对于中国来说,中国央行对于基础货币的投放有很多方式,刚才我说有3种方式。而现在主基调还是让金融机构去杠杆,而这次中央经济工作会议又提出把握好流动性的货币的总闸门,因此我们认为虽然美国这边流动性的状况会变好,可能会通过贸易的逆差留到中国,但是本身央行的放水会有一个度的把握,不太可能出现大规模的放水。这几年的春节都是这样子,基本会通过大量的巨额逆回购来滚过去,不过并不会时间太长,因为对于金融去杠杆的这个提法,可能很快就会出一些细则。光是MPA考核这样高俯视的东西可能还不够,还需要一些更细的政策,一旦这些政策出台可能就是利空因素,对于流动性来说,后续还有可能有降准的可能,但不会特别早。总体还是一个中性偏紧的过程,到目前来看。
Q2:赵总您好,感谢赵总的演讲,受益匪浅,想问一下这个链条上的机构的传导机制是如何的呢,是怎样形成链条上的每一家机构在银行输出资金的时候都需要去找资产的呢?
A2:其实只要做过投资的人都知道,只要给钱基本上不可能不要,虽然在资产荒的时候也是这样,可能已经没有资产去配了,但是给钱是一定要要的,而且一定要把自己的资产做的越大越好。这个Too big to fall可能是,这样就有可能会出现负债的危机。
Q3:对钱信仰,“大石头”的故事很形象,《百万英镑》的故事是不是也是另一个类似的诠释?
A3:关于《百万英镑》的故事,当时在我的书里也写了,也有类似的对比,觉得这个故事很有意思,当时只有极少数的人看到了男主角格里高利派克眼中的百万英镑,但是一传十十传百,其他的成百上千的人其实并没有看到,这和大石头是一样的,都是传说他有什么一块巨大的石头,传说他有一张一百万的支票,但是这个时候大家都相信了。只要相信,那么大家开始找你投资了,你就一下子从穷人变成富人,后来大家又传他的一百万英镑丢了,大家也没有见到,只要传言出来了,大家的信仰立刻就不在了,结果大家立刻就相信他是穷人了。所以信仰可能就造成钱瞬间就没有了。所以《百万英镑》的故事和大石头很有类比性。对于富人来说可以更富,因为他的信用扩张可以更大,正如皮凯蒂说的会往两极化的方向发展。
Q4:谢谢赵总,请问银行的收紧流动性会对这个链条上的机构流动性收紧形成一个杠杆放大的效应吗?
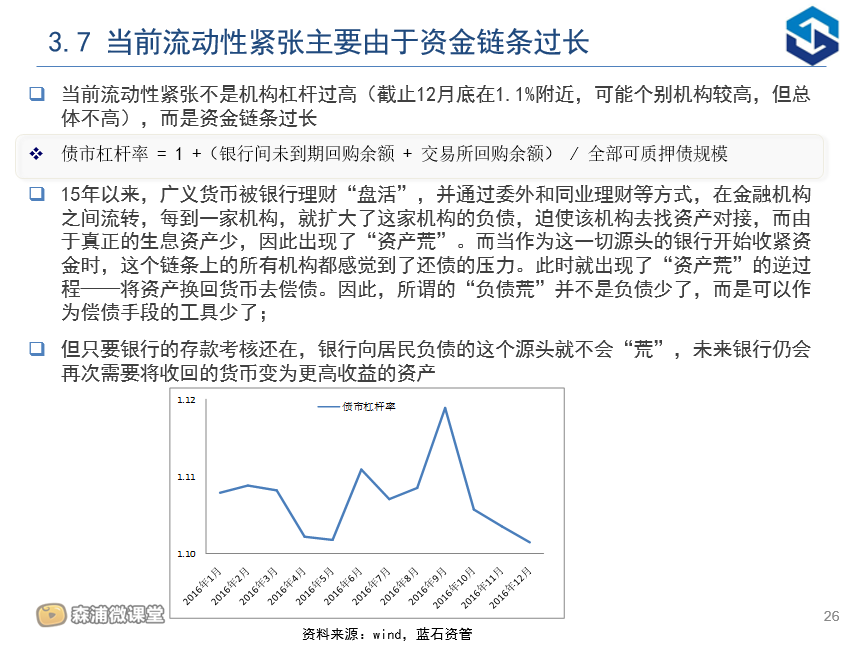
A4:对于整个市场来说,它的杠杆其实并不是很高,我们测算大概是1-1.1左右,但是可能会有结构性的问题,有的机构高,有的机构低。那么在去杠杆的时候肯定是高杠杆的机构先去杠杆,只能把资产卖掉换回成货币、换回成存款给银行才可以。那么这个过程如果是银行理财的钱,银行理财就变成存款了,他就不会去配别的资产了,不会去配基金、券商的资管产品了,那他就是存款。如果是银行自营的还给银行的话非银同存就会消失,那么自营这边资产方委外出去的资产也会消失,不论是基金也好,券商的资管产品也好,这就是还款的一个过程。高杠杆的机构要先去杠杆,先卖掉资产去换回成货币偿还给银行。先卖的话会导致资产本身继续下跌,那么可能中层杠杆的机构也会面临去杠杆,中层杠杆机构也开始卖,当大家都开始卖的时候,那么一些杠杆不是很高的机构也要开始卖。这整个就是一个恶性循环的过程,所以确实会有放大的效应,导致最后所有人都在去杠杆。因为杠杆是不均衡的,所以从高杠杆的开始去,一直去到低杠杆。
欢迎所有参与直播课程的小伙伴花上2分钟时间填写《反馈问卷》,帮助我们更好向大家提供微课堂内容!(问卷截止时间为1月16日12:00,认真反馈的伙伴有机会获得1号店礼品卡~ )
**点击回顾往期森浦微课堂内容&干货汇总**
友情提示:以下为课程视频,电脑端点标题即可查看课件,手机扫图片二维码观看,如无法打开复制链接浏览器新窗口观看。
第一期:玩“赚”国债期货基础篇(合约要素、定价原理)by兴证固收左大勇
链接: http://www.sumscope.com/event/
第二期:玩“赚”国债期货进阶篇(策略设计、应用方法)by兴证固收左大勇
链接: http://www.sumscope.com/event/c2.html

第三期:供给侧改革与利率方向by天风证券孙彬彬
链接:http://www.sumscope.com/event/c3.html

所有参与直播的伙伴,请加入【森浦微课堂】微信讨论群!
扫一扫二维码加“森浦头条君”微信并发送您的机构+名字。
更多森浦微课堂音频,欢迎喜马拉雅FM上关注【森浦微课堂】第一时间获得!