【干货精选】一文阐明货币政策、信贷、M2与社融by王剑
森浦头条
原创作者:王剑 来源于:王剑的角度
作者介绍:
国泰君安证券研究所 银行业高级分析师
国家金融与发展实验室银行业研究中心 特聘研究员
中国人民大学国际货币研究所 特聘研究员
CFA持牌人
2006-2011 银联数据 投资分析师
2011-2017 券商研究所 银行业分析师
致力于自上而下构建宏观(宏观经济与政策)—中观(行业与监管趋势)—微观(银行业务与管理)的银行业分析师框架
“稳健的货币政策要灵活适度。今年广义货币M2预期增长13%左右,社会融资规模余额增长13%左右。”3月5日,国务院总理李克强在作政府工作报告时,明确提出了两个“13%左右”的目标。
政府工作报告中提到两个指标,分别是广义货币(M2)和社会融资规模余额(社融)。其中,社融是首次出现在政府工作报告中,往年只有M2。
我们用这篇文章,简要地阐明,货币政策、信贷、M2与社融这些名词之间的关系。这些关系是如此之重要,以致于需要在“两会”上说明。
一、钱是怎么印的
众所周知,在现代信用货币制度下,货币当然是央行“印”的。钱印出来后,只要投入流通,它就成为一般等价物,代表着财富。
央行通过各种手段控制货币总量,从而间接调节经济,这些手段统称为货币政策。
所以,比“怎么印钱”更重要的问题是,怎么样把钱分配给民众。当然不是开直升机撒钱,而是得有一个机制。
这个机制是建立在目前的“二级银行体制”上的。
所谓二级银行体制,就是一个国家由央行成为一级银行,而商业银行(存款货币银行)是二级银行,商业银行在央行那里开户,民居(企业和个人)在商业银行那里开户。
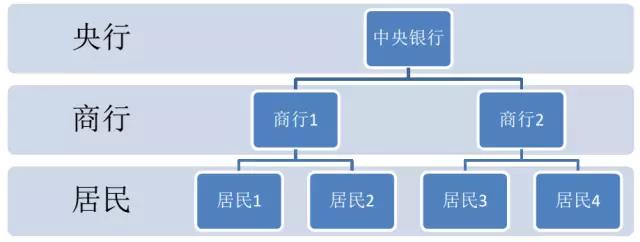
在二级银行体制下,央行是银行的银行。
发行货币时,央行先向银行投放基础货币(比如一次放贷款行为,即再贷款),形成银行在央行账户里的“存款”(准备金)。基础货币还不是我们手上流通的货币。银行再把这些基础货币投放给居民(比如发放贷款),于是就在居民的账户里形成存款,这才是我们的货币(计入M2)。所以,这里有两个动作,先是央行向银行投放基础货币,然后是银行向居民投放M2。
所以,货币是通过放贷来派生。
银行完成了一笔贷款并形成相应的M2(比如100元)后,借款人把这钱存到另外一家银行B。银行B拿到100元存款,交了20%的存款准备金(相当于有20元按央行要求被冻结起来),然后把其余的80元继续放贷款去。第二个借款人拿到80元,又存到另一家银行……继续循环。
如此无穷尽,央行最初投放的一笔100元的基础货币,经过无数次投放贷款,最后在全社会形成500元的M2。货币乘数是5,也就是货币派生倍数。
所以,在二级银行制度下,央行只“印”了基础货币,而广义货币是银行通过信贷投放来派生的。央行又规定了存款准备金率,从而限定的银行派生M2的能力。
二、现实很骨感
前面的内容是《货币银行学》里的,这类似于我们学物理时那种无摩擦的环境。
但现实很骨感。由于央行通过控制基础货币、存款准备金来间接控制广义货币总量的。然后,货币总量又作用于经济。可见,央行调节经济的行为,是非常“间接”的。传导链条太长,总是会出现各种差池。
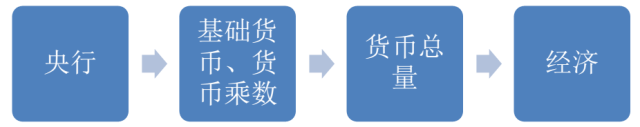
比如,存款准备金率是20%,但银行不会把其余80%全拿去放贷,总得留点钱作别的用途,所以可能是拿70%的钱去放贷。所以,货币乘数会小于5。
更严重的情况是,如今经济不景气时,有些国家最常遇到的一个问题是:虽然存款准备金率是20%,但银行拿去放贷的钱远远小于70%,甚至只有50%。因为经济太差了,银行不敢投放信贷(只敢给少数优质客户投放信贷),怕投了收不回来。这时,哪怕央行再怎么投放基础货币,再怎么降低存款准备金率,也无济于是。二级银行体制的货币派生渠道失效了,其根源是因为银行毕竟是自负盈亏的经营主体。
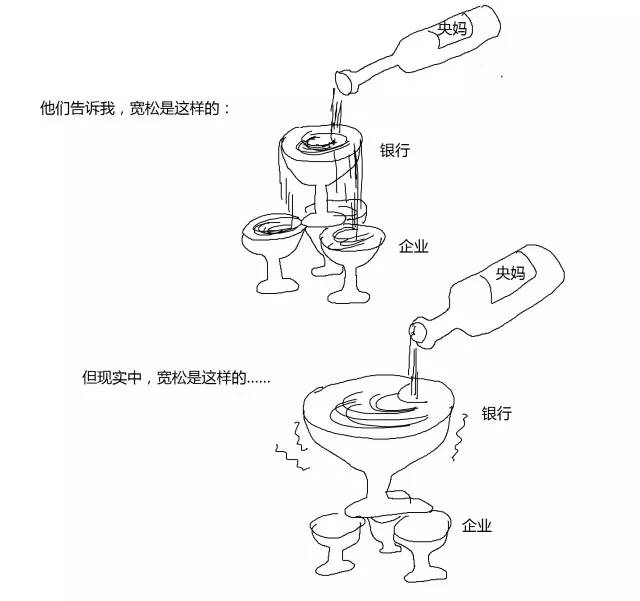
这种情况在我国还未出现。虽然我国经济也不太行,但毕竟是发展中国家,信贷资源仍然处于严重的供不应求阶段,所以贷款总能放得出去。但我国有我国的问题。
我国长期实施信贷额度制度。就是央行直接给了各家银行一个放贷款的额度。这意味着,哪怕存款准备金率只有20%,银行有80元贷款可放,但央行硬性规定该行只能投放60元贷款。
通过这种方式,央行相当于已经直接控制了M2派生总量,按理说可以更为精准。但在过去几年中,出现了两点问题:
- (1)非信贷渠道派生M2增多:在信贷受限后,银行还会通过购买企业债券、自营非标等方式(起初央行并不管控非标总量),绕道发贷款,派生M2。
- (2)外占直接投放M2:出口商赚了老外的钱,拿到一笔美元,卖给银行就直接换到了人民币(银行再把这笔美元向央行换了人民币,这笔美元到了央行那,形成了外汇储备)。这笔人民币就是直接通过外汇占款投放的M2,不经过信贷派生的,这里会出现M2的社融的偏离。
因为外占在投放M2,央行就相应缩减了信贷派生M2的量,使M2总量各个符合计划。而银行通过非标等渠道给企业放款,额外派生了M2。最后,M2总量超出计划。
后来,央行管控了非标,因此重新控制了全部M2增量。
总之,现实比模型要复杂一些,但因为央行直接控制派生量,想想也没那么复杂。
三、信贷、M2和社融
此时,我们还注意到,银行每一次放贷派生M2,就是一次融资行为,同时形成社融余额和M2余额。这两个指标处于银行资产负债表的两边:
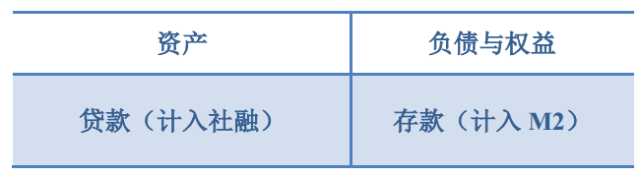
从这个意义上讲,如果,贷款几乎是惟一的融资渠道,又几乎是惟一的M2派生渠道,那么信贷、M2和社融三者几乎是相近的,仿佛是会计科目的借贷两边,金额相等。
后来,随着金融体系的多元化,三者出现偏离,主要有:
- (1)非信贷的M2派生渠道增多,比如银行通过购买企业债券、投放非标的方式给企业融资,形成M2。但此时,信贷、债券、非标都计入社融里,所以M2和社融依然相近,但信贷会低于M2和社融。
- (2)非派生而来的M2增多,比如外汇占款直接投放M2。此时,M2高出了信贷和社融。
- (3)直接融资增加,计入社融,但完全不影响信贷和M2,因为直接融资不会派生M2(是存量M2的转移)。此时,社融就高过了信贷和M2。
最后,形成了信贷<M2,信贷<社融的局面。而M2与社融的大小比较,则取决外占和直接融资的比较。
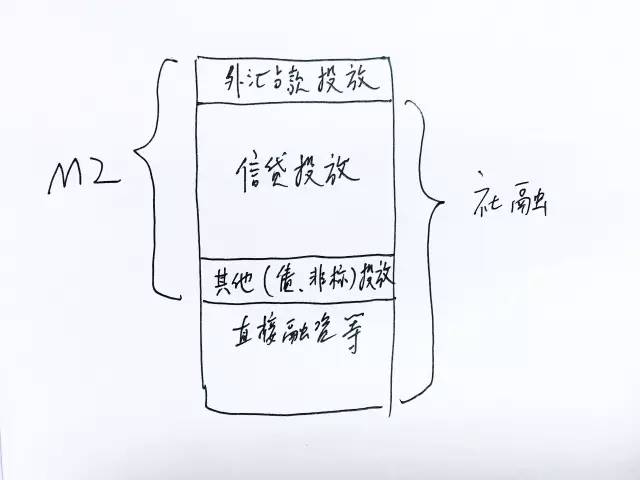
比如,截止2015年末,信贷、M2、社融三个数据是:94亿元、139亿元、138亿元。
M2的社融差不多,意味着,外汇占款余额和直接融资余额差不多。这应该是个巧合。
但问题就来了。
2016年,M2、社融的目标均为13%左右,我们可依据上图来分析。2016年外汇占款是增是减没法预计,我们先假设其不变(不贡献M2)。M2增13%,意味着增量18万亿元,由信贷、银行自购债券、非标等渠道来派生。社融同样增13%,也是增18万亿元左右。这里就导出了一个很恐怖的结论:
直接融资没啥增量!
除非外占仍能贡献现有比例的M2(外占/M2在17%左右,那么18万亿元的M2增量中,由外占贡献3万亿元),那么由派生渠道贡献的M2是剩下15万亿元,这15亿元形成了社融。社融总增量也是18万亿元,那么,其余的3万亿元社融,可由直接融资贡献。
那么,监管当局所谓的“提高直接融资比例”目标会受影响。
四、融资结构
由此,就引出了一个融资结构问题。
央行管控了全部的M2增量,并不因此就高枕无忧了。因为现在派生M2的方法很多,信贷、银行购债、银行放非标等均可。同样派生100块钱的M2,不同方法,对融资者有不同的影响。
因为,不同类型的主体,会适应不同的融资工具。比如,中小企业普遍使用贷款,而大中型企业倾向使用债券等。还有些不那么“合规”的融资主体,比如受限期间的房地产企业、地方政府融资平台,则使用非标等。这些工具都具有派M2功能,如果央行关注M2总量,任由银行自行选择派生渠道,则有可能出现结构失衡,某些渠道泛滥而某些渠道干涸,这意味着某些类型的主体撑死,另一些则渴死。比如,近期经济不行,银行给中小企业放款少,却拼命给政府平台放款。
从银行自身而言,规避风险无可厚非,但中央支持实体经济的意图就落空了。
直接融资(股票、债券、信托等,但由银行自有资金购买的除外)和表外融资(银行承兑汇票)的特点,是不增加M2。我国M2/GDP比例已经很高,把很多人吓坏了。其实,从前文分析能看出来,这并不意味着我国一定是货币超发,而可能是意味着我国产业太传统,大多适合间接融资(信贷、非标等)。而新兴产业则多适合用直接融资,其中又以股权融资为主。
所以,随着我国新兴产业发展,直接融资比例会上升,M2/GDP也会就下降的。
总之,社融和M2不一样,不仅仅是总量问题,还有结构问题。监管当局要加以干预,以保持合理的融资结构。所以,比“社融增长13%”更重要的,是一些比例的指标。
以上内容转载自王剑于2016年3月7日发表的《一文阐明货币政策、信贷、M2与社融(随笔 2016-3-7)》 经授权后发表分享。
【王剑的角度】银行、金融、货币分析经典文集汇总中,请密切关注~~
一、银行业分析经典文集
2、写给银行股投资人的信(待整理)
3、我们分析师不能像那谁一样:以银行不良为例(待整理)
二、货币金融数据分析入门
1、基础货币:读懂央行资产负债表(待整理)
2、广义货币:M2的来龙去脉(待整理)
3、社会融资:融资天下事(待整理)
4、一文阐明货币政策、信贷、M2与社融(待整理)
三、国泰君安银行团队 银行投研方法论系列
1、基础篇:盈利分析
2、进阶篇:建模技术(待整理)
3、高阶篇:策略思维看银行(待整理)
欢迎扫一扫二维码关注其公众号【王剑的角度】(wangjianzj0579),查看更多精彩原创内容。
**点击查看最新精选干货&森浦微课堂内容汇总(2/17更新)**
注册QB账号 免费下载软件(电脑版+手机版)
***QB功能贴士汇总(点击标题打开链接)***
【QB宝典】无缝交易,从QB3.0开始!
【QB宝典】QB做债必看小贴士
【QB宝典】QB资金必看小提示
【国债期货】Cheapest to Deliver, Best to Offer(有声版)
 【森浦头条】提供实时市场资讯、业内干货、实用QB攻略等信息。你关注的头条,森浦懂。
苦于深度好文没人关注?想提升知名度成为业内风云人物?
只要你的原创内容和金融有关,欢迎投稿至lina.zhang@sumscope.com 你也有机会获得头条推荐和QB手机首页推荐!
手机版QB已更新至V3.5.2,新增首页活跃债券、每日热点Top3、每周热点Top3资讯汇总,每日实时更新线下理财、重点日报、债券日历、优质资讯,还可一键转发优质内容到微信&朋友圈,欢迎下载使用~~
QM群组如下,欢迎申请加入勾搭,这里不止有交易哦!(可自行根据群号搜索,或联系 张丽娜-森浦资讯 入群)
10001 线上资金一波流 (报价最大群)
10268 银行间海归群 (海龟精英群)
10392 银行间隔夜群 (隔夜报价群)
10393 银行间7D-1Y群 (7天以上报价群)
10396 银行间7天内资金群 (7天报价群)
10429 银行间吃货群 (吃货集中营)
10946 固收专家交流群 (固定收益与QB建议反馈群)
10966 We are 伐木累 (轻松闲聊群)
11523 国债期货交流群 (国债期货交流都在这!)
10750 银行间现券万人交易大群 (现券交易群)
10851 线下同业一波流 (线下同业交易群)
11532 协议式回购一波流 (交易所高收益债勾兑)
11015 银行间逗比集散地 (轻松闲聊群)
11019 银河间债券交易群 (债券交易群)
11072 债券交易交流群 (债券交易交流群)
10692 钱钱券券群 (资金、债券群)
10678 东北人固收群 (属于东北人的固收交流天地)
10666 四川省同业交流群 (四川的同业伙伴聚一起)
10967 交易所债券交易 (交易所债券都在这儿交易)
11343 信用债交易群 (这里只谈信用债)
如何加入【森浦微课堂】微信讨论群?
扫一扫二维码加“森浦头条君”微信并发送您的机构+名字。