【观点精选】为什么银行间市场和交易所市场的资金利率常年有利差?by尹小二
森浦头条
文/尹小二 知乎债券、金融、固定收益 话题的优秀回答者 来源于:知乎问答:https://www.zhihu.com/question/48213340/answer/149753386 著作权归作者所有。经作者授权转载。
谢谢邀请。很久不正经答专业题了。感谢这位题主今天给了我机会。
首先回答两个市场的资金利率是否常年有利差?答案是有,但这个利差经常是随机波动的。即交易所的利率有时可能会高于银行间的,银行间的利率有时也会高于交易所。
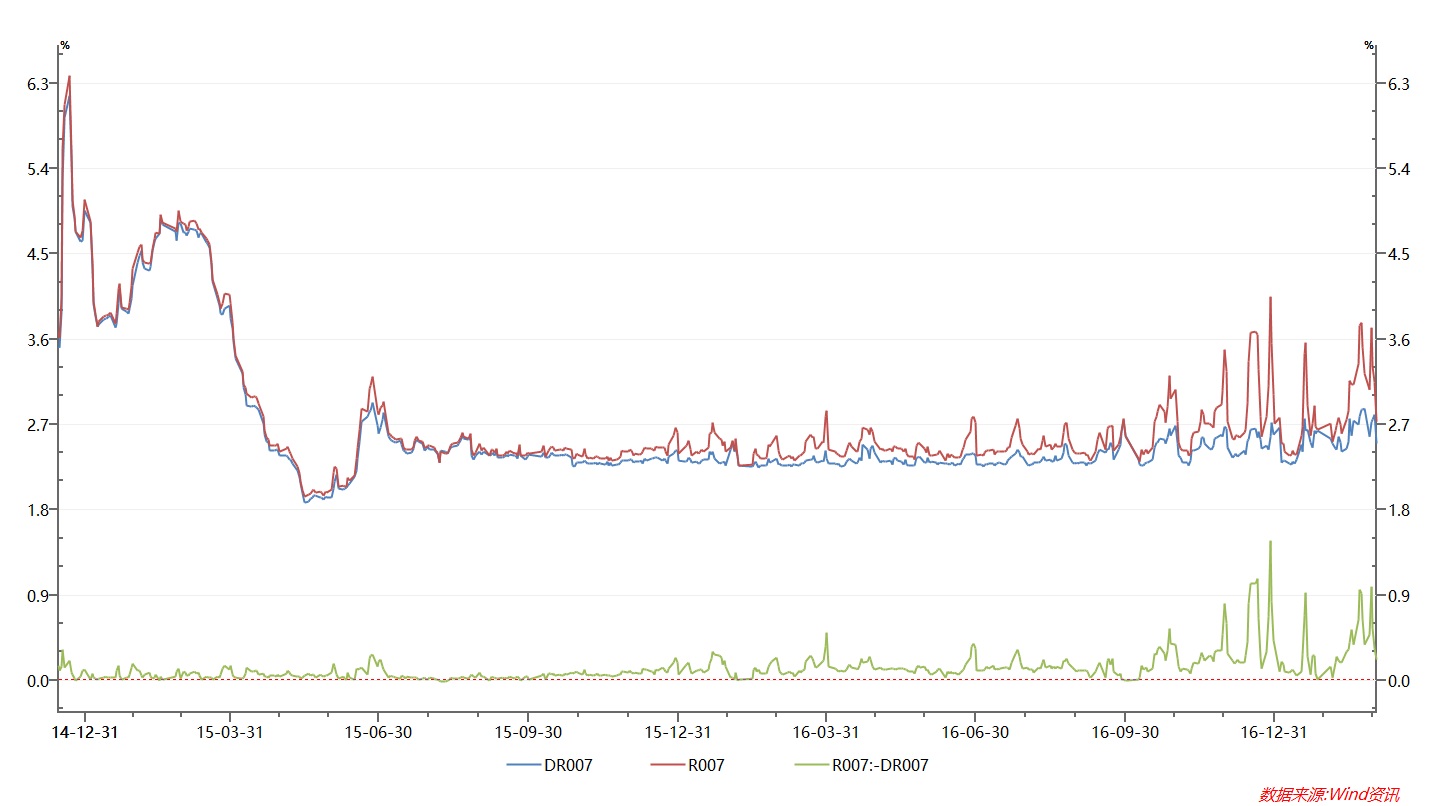
为了便于客观地比较,我们需要定义一下两个市场的资金利率具体含义。首先,银行间的资金利率是一个很宽泛的说法。银行间是一个OTC市场,这就意味着交易是参与者之间一一协商完成的,而非集中竞价完成。也就是说在同一时刻,同一个品种可以有好几个价格同时成交。同样借一笔7天的债券质押式回购,质押品本身是信用品还是利率品就会影响回购利率,甚至能够影响交易的达成(很多银行类机构不接受信用品作为质押品);交易对手也是重要的影响因素,银行对资金融入方一般都采取授信的管理模式,许多非银机构(券商、基金、保险、信托、财务公司)无法直接从大银行融入资金,需要借道中小银行的授信来融入二手甚至三手钱,这也会抬高非银机构的融资成本。尤其从2016年开始,由于对商业银行引入了LCR、MPA等新的考核,导致银行机构对非银机构的资金融出意愿下降,这就进一步拉大了银行类机构的回购价格和非银类机构的回购价格。银行间经常表现出银行松、非银紧的冰火两重天。所以,当你提到银行间资金利率的时候,其实至少指代了两个不同的利率:一是存款类金融机构的资金利率;另一是非银类金融机构的资金利率。中小银行在银行间市场扮演着非常重要的角色。由于他们的授信比较广泛,当非银机构资金紧张时(这是常态),中小银行可以加价将资金从存款类金融机构搬到非银机构的户头上,这个过程就完成了R007与DR007的套利。存款类机构之间拆借的利率DR007是整个银行间市场的核心利率,涵盖了非银机构的R007是相对外围的利率。这两个利率是同一个市场中不同机构类型所面临的利率,交易规则相同,因为中小银行的存在套利机制非常顺畅。因此R007与DR007的价差相对较为稳定,反映了非银机构获得融资的通道成本。由于存款类金融机构(各类银行)始终是银行间市场(也是整个金融体系中)最主要的廉价资金融出方,因此作为整个市场的核心利率,DR007一直以来,就是R007的底。在这两个利率之下,还有一个一级交易商从人民银行获得资金的利率,也就是OMO利率,这是最终的源头活水,但是与我们的话题隔着太远,这里就不讨论了。
其次,再来看交易所的利率。首先,GCXXX系列交易所回购不是一个所见即所得的利率价格。它表达的是不考虑实际占资期间的名义利率。周四的隔夜回购其实到下周一才需要偿还,而周五的隔夜回购其实借的是下周一到周二的资金。这就需要对周四的回购价格进行标准化。简而言之,普通日子里,周四的隔夜回购价格需要除以三才能标准化,如遇长假,则需要根据休市日期相应调整T-2日以及所有到期日落在假期内的回购价格。其次,交易所回购价格是实时竞价的,由于日内的资金供给和需求不可能随时同步,就会导致日内波动剧烈。最后,交易所融资利率的清算速度与银行间不一样。银行间的资金清算速度都是T+0的,而交易所场内全部都是T+1的(不考虑协议式回购)。这就是说,我今天在交易所借入的钱,需要明天才能从证券账户中取出来,或者在银行间市场使用。请不要小看这一天的差异。这一天清算速度的差异就导致任何交易所向银行间的隔夜资金无风险套利都成为不可能。当无风险套利不可能的时候,两种金融资产的价格就可能产生无法弥合的价差。好在,交易所市场为我们提供了一个加权定盘价作为研究工具。这是一个按照实际占资日标准化同时又做过日内平均的利率,与银行间的平均利率水平可以作为参考。
OK,扯了这么多背景知识,让我们来拉个图看看,银行间的资金利率与交易所资金利率到底是怎样的关系吧。所有回购品种所表现出来的规律都是类似的,为了方便研究,我选择用价格波动相对比较小、成交量又不会太稀疏的7天回购利率作为研究标的。
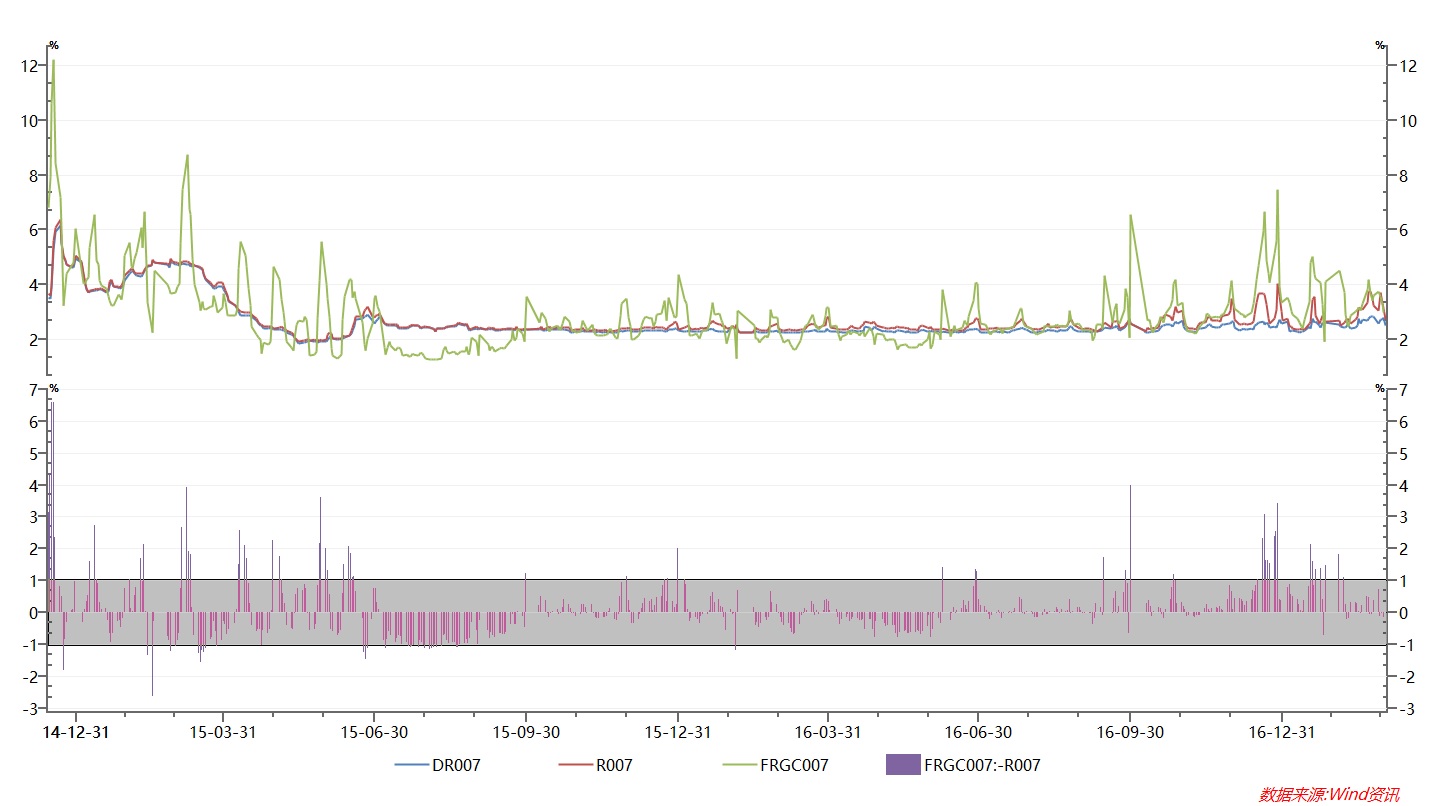
结合我们上面谈过的基本问题,可以发现,DR007是R007的底,R007以DR007作为下限波动,而FRGC007(交易所回购定盘利率)是围绕R007上下波动的。三个利率的总体趋势由DR007决定,波动性上DR007最小,FRGC007最大。这背后正好表现了我国货币市场的传导路径:央行的OMO影响大行头寸,波澜不惊,大行通过银行间市场传导到非银机构,波动加大。两个市场的利率常年有利差,然而利差本身并非始终不变的。一般来说,两个市场的利差不会长期超过正负100bp。这是由于参与机构、交易成本以及货币政策各方面因素一起决定了到底是正利差还是副利差,同时利差的幅度到底有多少。
在银行间市场,长期稳定的资金融出方是人民银行、大行,这个源头活水的成本下限是人民银行的公开市场操作利率。中小银行、券商、货币基金、债券型的产品(基金、资管、信托)、保险、财务公司在银行间市场有融出也有融入,但主要是资金的融入方。其中中小银行和券商是央行、大行资金向非银机构流动的主要桥梁。在交易所市场,长期稳定的资金融出方是散户、股票型的产品(基金、资管、信托)。这个源头活水的成本是一个机会成本:备付金账户利率0.5%,考虑到很多交易所回购市场的参与者不会换算实际利率,在某些资金宽松的日子里,尾盘隔夜利率会降至备付金账户利率之下。所以,基本可以认为交易所资金价格的成本为0%。券商、债券型的产品(基金、资管、信托)、保险和财务公司在交易所市场有融出也有融入,但主要是交易所资金的主要融入方。
这其中,券商、债券型产品(基金、资管、信托)、保险和财务公司由于横跨两个市场,就存在成为潜在资金套利者的可能。
正如前面所说,交易所与银行间的资金利差是长期存在,但动态变化的。在大多数情况下利差并不明显(不超过1%)。截取了过去两年多的历史数据,我们可以发现一些很有意思的特征来说明两个市场间产生利差的原因。我们可以看到,在2015年三季度之前,市场间的利差基本保持正负随机波动的状态,但是利差的波动性特别大,经常会出现超过1%的极端值。当时的货币环境总体宽松,然而当时的打新制度需要预缴款,这就导致资金周期性地从证券账户流出市场。而这批打新的参与者,无一例外都是交易所市场核心的资金融出方,这个过程首先会通过资金供给减少的方式拉高交易所利率。当交易所资金价格显著高于银行间之后,横跨市场的账户就会选择向银行间市场融入资金来平衡杠杆或者参与打新。这样做并不能完全平抑两个市场之间的价差,由于我国的债券市场长期分头监管,银行间市场和交易所市场融入资金所需要的质押品是完全不重叠的(企业债、国债等跨市场品种虽然可以相互转换,但是这个转换的过程需要1-7天不等,效率极低),这就导致缺乏银行间质押品的跨市场账户无论如何只能使用交易所融资。从而导致两个市场的利差不能收窄。
假设有一部分的账户还可以通过银行间借入、交易所融出来进行套利。这个过程中还有一个清算的障碍。银行间OTC市场的借款一般是上午完成交易,下午3点前前台确认完成,下午4点30之前完成划款,很少能够在上午就完成资金交收。而交易所市场在3点就会休市,往往休市之前的30分钟内,回购利率会大幅下降。这就意味着,从银行间市场借入资金去交易所市场套利,实际占资很可能会少一天,减少了一天的回购利率。这样算下来,假设回购利率中枢是3%,当两个市场利差在50bp以内,从银行间往交易所搬钱就是无利可图的。
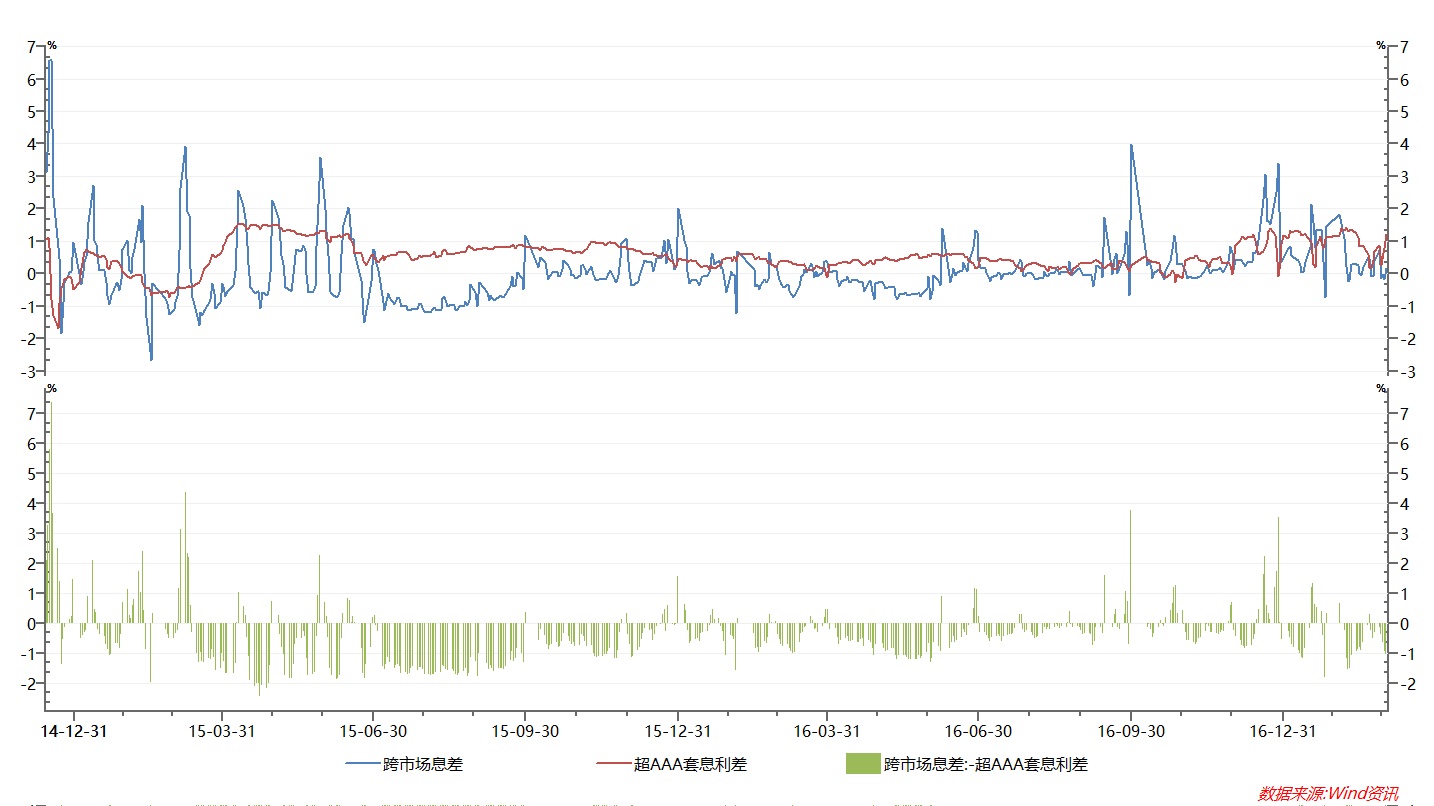
从历史数据来看,某些时间段上,两个市场的利差的确可以超过50bp,那么从银行间融入,到交易所融出是否可以成为一种策略呢?假设我们有一款产品,它执行的是前述的策略,那么它需要:首先满仓银行间的债券(假设收益率是4%),从银行间融入资金后(假设融资成本是3%),去交易所融出资金,赚利差。抛开替代策略谈策略的优劣都是耍流氓。这个策略的替代策略是一个银行间套息组合:首先满仓银行间的债券(假设收益率是4%),从银行间融入资金后(假设融资成本是3%),去银行间再满仓债券(假设收益率是4%)。对比这两个策略最终的收益率水平,只有当全年中平均跨市场利差超过平均银行间套息交易的利差时才是有利可图的。
结果怎么样,自己看图。所以我们的结论是,应该没有人会单独拿这个策略作为产品来做。跨市场搬运资金的行为肯定有,但是仅仅是跨市场账户偶尔为之。
还是回到之前的那张图:
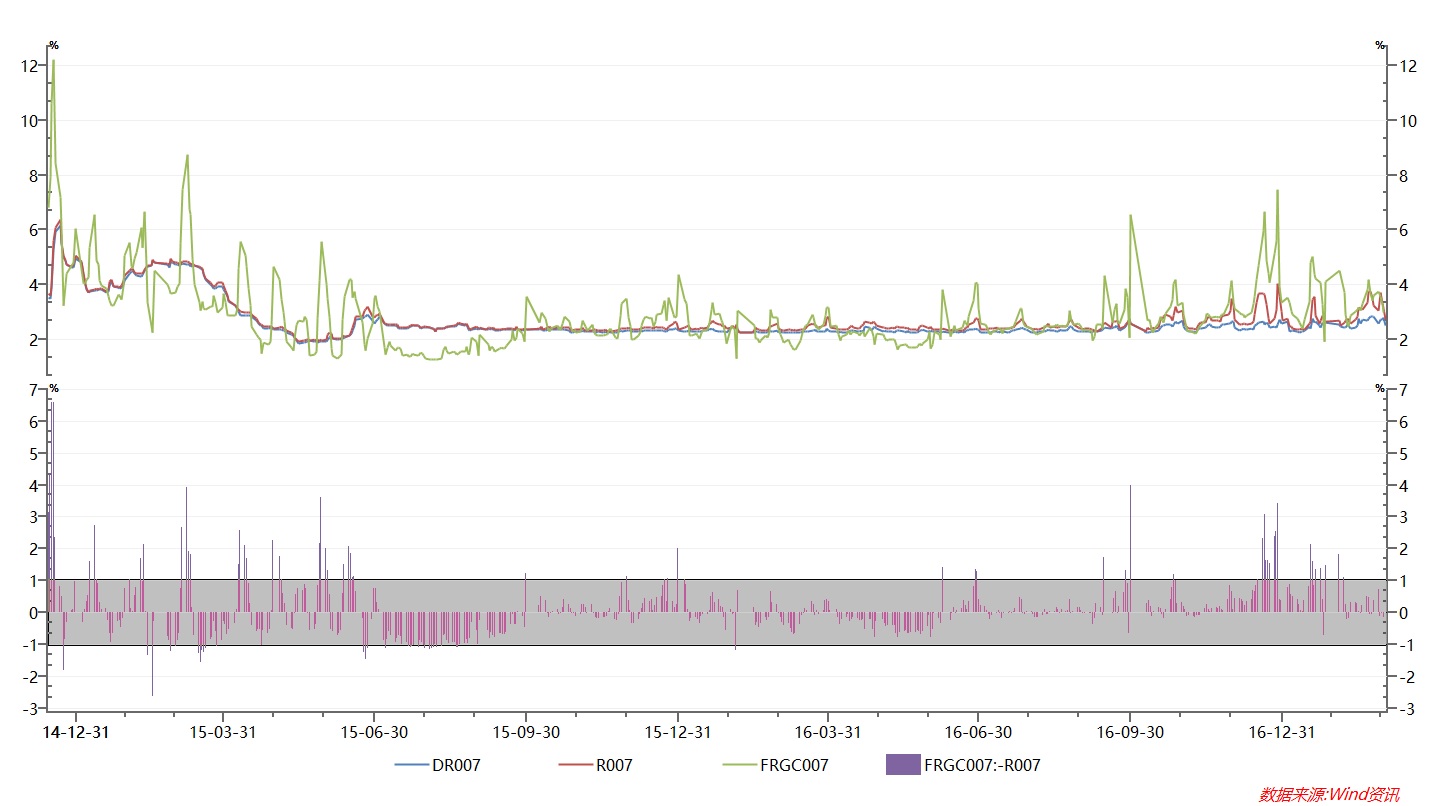
从2015年三季度开始,交易所回购利率开始与银行间利率出现负利差。也就是说,在这个时期,从交易所融入资金的成本比大行在银行间融出的成本还要低。原因很简单,A股遭遇了股灾。在这个期间,所有的股票型的产品(基金、资管、信托)普遍主动把仓位降到低位,相当于每天增加了交易所资金的供给,这一批账户普遍不跨市场(简单想想,有几个股票操盘手会做银行间交易呢?),拉低了交易所的资金价格。在这个环境下,从交易所融资去银行间放回购是有利可图的。这个行为本身也有清算成本。因为当天从交易所融资是T+1的速度,第二天才能在银行间投放回购,根据前面的测算,这样的清算差异至少导致了50bp的成本,所以利差始终控制在100bp以内。但相对套息组合的收益而言,这个利差也是非常有限的,最主要的还是吸引跨市场账户从银行间向交易所转移杠杆。
2015年四季度开始到2016年二季度期间出现了一个很有意思的现象,在非常宽松的货币环境下,两个市场的资金利率开始靠拢,跨市场利差基本呈小幅度随机变化状态。这是因为2015年7月开始暂停IPO,导致原有的资金扰动因素消失。到2016年恢复IPO,打新办法又发生了变化,不再需要预先冻结资金,进一步从制度上消除了原有的这个扰动因素。同时,全年中股票型产品的仓位也始终在正常水平波动,没有发生持续空仓的情况。因此可以发现,两个市场之间的价格共振明显平滑。
需要指出一点,从2016年开始,虽然IPO预缴款的扰动退出了历史舞台,然而转债/EB仍然采用预缴款打新的模式。而且由于转债/EB的机构参与规模更大,对资金面的扰动也很明显。在2015年年底和2016年年中的两次FRGC007显著超过R007的期间,正好就对应了多只转债的发行。
从2016年三季度开始,又有一个迹象出现了,就是FRGC007开始持续、显著高于R007。因为从下半年开始,MPA和LCR考核对银行影响开始显现。为了满足新的监管指标要求,商业银行开始主动减少对非银机构的资金融出。这就导致银行间资金市场发生割裂,非银机构只能从少部分满足监管指标的商业银行处获得融资,剩余的融资需求只得在非银机构之间互相弥补或者转向交易所市场。这段时间至今的特征就是R007与DR007的价差拉大,FRGC007与R007的价差进一步拉大。到年底发生“国海事件”之后,对手方风险急剧飙升,所有机构都生怕对方不履行回购义务。原本在银行间市场担当资金过桥角色的中小银行主动收缩对非银机构的融出,甚至非银机构之间都停止相互拆借。导致DR007、R007、FRGC007之间的价差走扩到历史新高。这时候所有跨市场的账户都无法完成资金搬运的功能,总量上资金充裕,但全部淤积在人民银行和大行为中心的主流存款类机构中。因为非银机构无法从银行间市场获得足够的融资,只得转向交易所市场,而交易所市场的资金供给并未增加。不同市场间产生了极大的套利空间,然而由于监管指标的约束或者对手方信用的丧失,中小银行和跨市场账户主动不参与资金套利。不同市场之间的价差也就无法弥合了。这时候的套利空间,非不欲,实不能也。简而言之,又一场“钱荒”闹剧。
如果你对这个回答满意,请给我投一票,谢谢。
以上内容由知乎作者 尹小二 原创,经授权转载自知乎问答:https://www.zhihu.com/question/48213340 版权归原作者持有。
本文仅供参考之用,接收人不应单纯依靠本资料的信息而取代自身的独立判断,应自主作出投资决策并自行承担投资风险。
**点击查看最新精选干货&森浦微课堂内容汇总(2/28更新)**
注册QB账号 免费下载软件(电脑版+手机版)
***QB功能贴士汇总(点击标题打开链接)***
【QB宝典】无缝交易,从QB3.0开始!
【QB宝典】QB做债必看小贴士
【QB宝典】QB资金必看小提示
【QB宝典】QB国债期货必看小贴士
 【森浦头条】提供实时市场资讯、业内干货、实用QB攻略等信息。你关注的头条,森浦懂。
苦于深度好文没人关注?想提升知名度成为业内风云人物?
只要你的原创内容和金融有关,欢迎投稿至lina.zhang@sumscope.com 你也有机会获得头条推荐和QB手机首页推荐!
手机版QB已更新至V3.5.2,新增首页活跃债券、每日热点Top3、每周热点Top3资讯汇总,每日实时更新线下理财、重点日报、债券日历、优质资讯,还可一键转发优质内容到微信&朋友圈,欢迎下载使用~~
QM群组如下,欢迎申请加入勾搭,这里不止有交易哦!(可自行根据群号搜索,或联系 张丽娜-森浦资讯 入群)
10001 线上资金一波流 (报价最大群)
10268 银行间海归群 (海龟精英群)
10392 银行间隔夜群 (隔夜报价群)
10393 银行间7D-1Y群 (7天以上报价群)
10396 银行间7天内资金群 (7天报价群)
10429 银行间吃货群 (吃货集中营)
10946 固收专家交流群 (固定收益与QB建议反馈群)
10966 We are 伐木累 (轻松闲聊群)
11523 国债期货交流群 (国债期货交流都在这!)
10750 银行间现券万人交易大群 (现券交易群)
10851 线下同业一波流 (线下同业交易群)
11532 协议式回购一波流 (交易所高收益债勾兑)
11015 银行间逗比集散地 (轻松闲聊群)
11019 银河间债券交易群 (债券交易群)
11072 债券交易交流群 (债券交易交流群)
10692 钱钱券券群 (资金、债券群)
10678 东北人固收群 (属于东北人的固收交流天地)
10666 四川省同业交流群 (四川的同业伙伴聚一起)
10967 交易所债券交易 (交易所债券都在这儿交易)
11343 信用债交易群 (这里只谈信用债)
如何加入【森浦微课堂】微信讨论群?
扫一扫二维码加“森浦头条君”微信并发送您的机构+名字。