【观点精选】高利贷背后的金融真相by王剑
森浦头条
原创作者:王剑(金融市场部特约作者) 首发于:王剑的角度 来源于:金融市场部
PART1
为什么会有高利贷
大多数人是从《白毛女》开始认识高利贷。那时生产力低下,很多人吃不饱饭、看不起病,被迫举债。
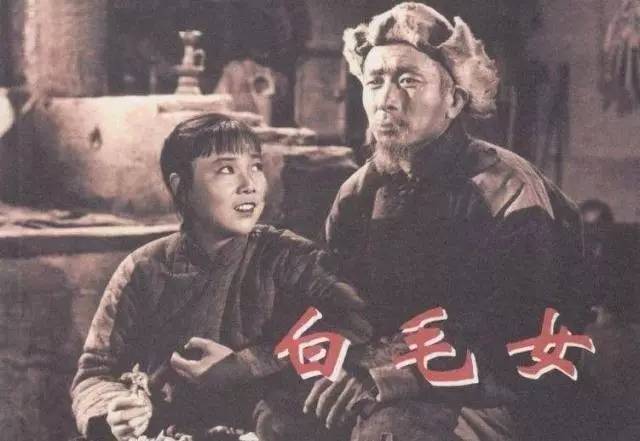
为了让穷苦农民摆脱高利贷盘剥,刚刚建国,人民政府立马就开始在广大城乡组织农民成立农信社,截止1956年,全国80%的乡已建有农信社,总数达到16万家,使农村有了基本的金融服务。如今,随着生产力提高,人民生活水平改善,扶贫工作推进,普惠金融推及,贫民为了温饱治病去借高利贷的情况已不多。
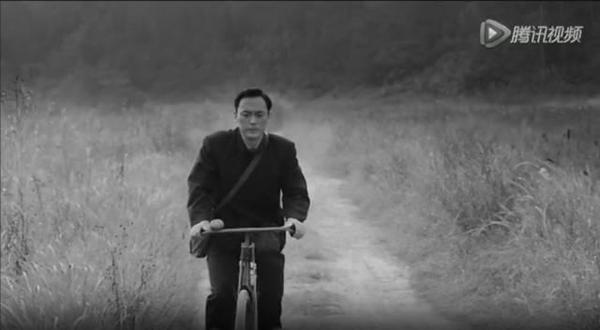
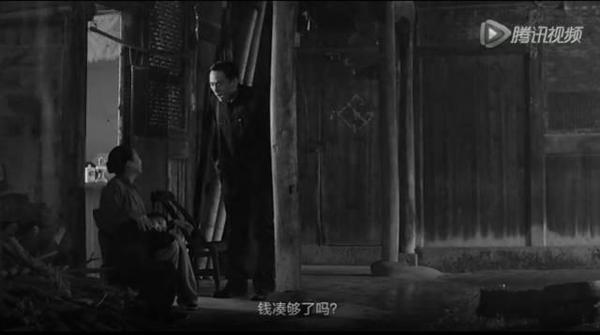
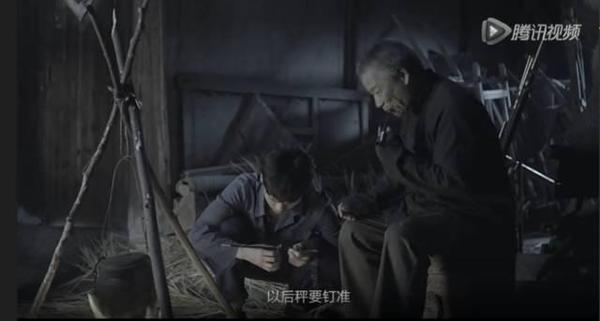
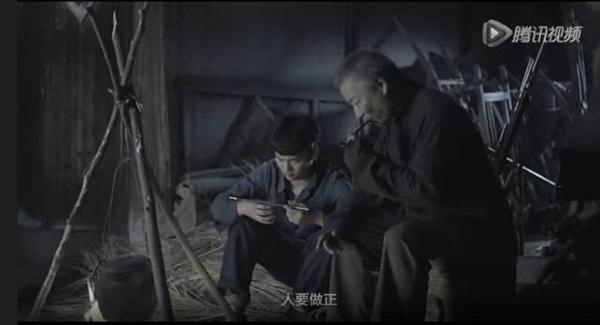
在此,借用永康农商银行微电影《因你而精彩》剧照,向我国老一辈从事信用社的前辈致敬,是他们的努力,使白毛女式的农村高利贷现象大为缓解。
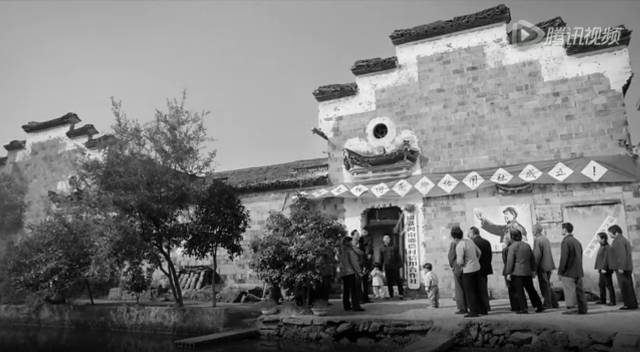
1954年永康县河南乡农信社成立
农信社业务员骑车深入乡村提供金融服务
业务员为急需钱治病的村民办理贷款
信用社支持本地传统五金手工业,最终使贫困的永康挤入全国百强。男主角爷爷的这句“秤要钉准、人要做正”概括了五金之乡的工匠精神
既然《毛白女》里的那种高利贷现在不多了,那么现在借高利贷做什么用呢?先来看一组数据:
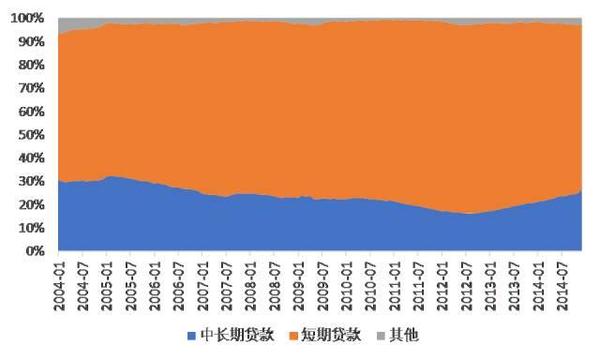
这是温州地区(典型的高利贷的重灾区,国内其他高利贷盛行地区情况都类似)的银行贷款的期限结构。期限一年期以内的贷款为短期贷款,以上的为中长期贷款。温州这个地方,短期贷款占比,从2004年的63%,一路飞升,2011年到达了历史峰值81%!
这是什么意思?温州人办企业,向银行申请的贷款,竟然6-8成都是一年以内到期的。温州这地方真是太神奇了,这些企业借钱都只需要借一年以内的?
这显然是有问题的。有点生产经营常识的人都知道,开办一个企业,要花钱购置厂房机器(固定资产投资,形成固定成本),也要进原材料和耗材、聘请员工(变动成本)。后者投入的资金能短期内收回成本,而前者固定资产投资绝无可能一年内收回成本(除非非常暴利的行业)。所以,如果资产与负债期限是匹配的,那么短期贷款一般来说最好用来支付变动成本,中长期贷款则用来支付固定成本。
很显然,温州这些老板不是这么干的。不管是固定成本还是变动成本,他们用的几乎都是短期贷款!
那么,短期贷款到期要偿还了,而它所投入的固定成本还未收回,怎么办?民间借贷登场了。
企业老板会找到一个朋友或亲戚,向其借钱,利率可能会很高,但正常年份也高不到哪去,也就2-3分利(这时候还不是真正意义的高利贷,而是受法律保护的民间借贷)。拿这钱先还掉上一笔银行短期贷款,然后等着下一笔银行贷款发放下来,再去还掉民间借贷。这过程快则一周,慢则个把月,所以即使按2-3分利算,利息总额其实也没多少钱,不会构成很重的财务负担(100万借半个月,2分利,利息也就5000块钱)。很多评论算出一个奇高的年化利率来渲染舆论,其实没什么意义,因为这种钱本来就没打算借一整年。
这就是所谓的“倒贷款”或“过桥”,也就是民营经济发达地区民间借贷的主要生存空间。
PART2
遇到银根紧缩
上述这种“倒贷款”的做法,没事时都平平稳稳的。但是,一但遇到货币政策从紧,事儿就闹大了。
首先,很多老板其实并不懂国家货币政策是怎么一回事,短期贷款到期时,老板们会和往常一样,先去拿民间借贷的钱还了银行贷款,再去申请新的。结果发现新的申请不下来了,于是对民间贷款人违约。而且,贷款是以公司名义借的,是有限责任,大不了公司走破产流程,犯不着跑路上吊,但民间借贷则是个人名义借的,无限责任。所以,逃亡、自杀事件开始出现。这就是2010年底开始的银根紧缩后,2011年在温州发生的事情,当时惊动总理跑到温州来处理。
这种事情发生后,其他银行或企业会怎么做?你不用想也能猜到:
一是还活着的企业,他们的短期贷款到期后,有钱也不还贷款了。因为我要是去借民间借贷来还贷款,肯定死路一条。其实他们本身经营还没有问题,却形成了不良贷款。这种不良贷款,我们私下称之为“良性的不良”。
二是还没收回贷款的银行,因银根紧缩而使信贷可投放额度变小,又怕自己的企业客户到期后不还钱(或者自己的企业客户因担保链被其他问题企业牵连),于是赶紧绞尽脑汁把钱提前收回来,连蒙带骗,用尽一切手段。甚至把正常企业的贷款也收回。于是,银行抽贷成风。
三是原本温州这种朋友间一句话就能拿到民间借贷的地方,很多人就不敢放款了,因风险极高。融资的原理,是利率能覆盖风险,那么真的敢做的,就得有极高的利率。于是,真正意义的高利贷就登场了。
换言之,原先的银企信用关系、民间信用关系在银根紧缩时全面坍塌。老一辈农信人历尽艰辛消灭的农村高利贷,于是又重登历史舞台了。
目前我国法律对高利贷的态度是,不违法,但是利息超过上限部分,法律不予支持保护。且催账过程中,严禁使用违法犯罪手段。只要不出现违法犯罪手段,就属于经济纠纷,公安人员就无法介入。从身边事例观察,目前大多老高确实不敢直接使用违法犯罪手段。但由于利息超过上限部分得不到法律的强制执行,只能放贷人自己想方设法用不违法的手段去强制执行,所以就会有各种各样奇形怪状的手段被使出来。
至于高利贷的主要资金来源……改天私聊吧。
然后,现在核心问题就摆出来了:明明企业是长期投资,为何银行只发放短期贷款呢?
PART3
不要找错了问题根源
了解了上述过程后,就能得出一些和常识不一样的结论。请各位务必注意,不要找错了高利贷的根源。
(1)高利贷之前是融资太容易,而不是太难。银根紧缩导致的融资难看似是高利贷危机的直接导火索,但央行银根紧缩之前,肯定是信贷过度的时候,否则天下太平的没事缩啥银根?(2010年宏观调控之前,是2008-2009年的“4万亿”刺激所带来的信贷狂潮)。信贷狂潮时的银行,估计很多人都领教过,是多么热血地向各种企业营销贷款,甚至为了与同行竞争而竞相放低信贷标准。当事企业,一般也都是过度负债的(当然不能全怪银行,后面再说企业的问题)。所以,银根紧缩紧随着信贷过度,即“涝旱急转”,货币政策缺乏前瞻性。
(2)银行因种种原因,偏向发放短期贷款,形成严重扭曲的信贷期限结构。再回到本文最初的那组温州银行业贷款结构数据,那么离谱的贷款期限结构,几乎只放短期贷款。银行之所以只投放短期贷款,原因较多:一是短期贷款审批较为简单,中长期贷款流程长,而中小企业信贷需求急,也喜欢申请便捷的短期贷款;二是中小企业经营风险高,不知道2年后还活不活着,所以银行不敢发中长期贷款;三是(也是最恶劣的),不排除部分银行业务员与“老高”勾结,故意发放短期贷款,使企业每年需要“倒贷款”,使老高从中谋利,并与银行业务员分赃(这也导致某些企业逃废债务时,有些银行竟然不敢打110……)。
(3)企业因种种原因,过度负债。最后一个问题是,企业一定得借那么多银行信贷才能正常经营吗?显然,并不一定是,有很多好企业并不怎么需要贷款。况且,东南沿海很多低端制造业,本身市场空间就有限,很多产品的国内市占率动不动就80-90%,确实没什么需要扩大再生产的空间(也就不需要大量举债)。但是,信贷狂潮的那几年,资产价格飞涨,资本又天生逐利性,很多贷款资金其实并未投入主业,而是去炒矿、炒房。温州等地区的企业主又风险偏好较高,敢于加杠杆。当然,这些企业家并不一定是受贪婪驱使,有些可怜人是因自身知识水平所限,硬生生被“忽悠”瘸的……
所以,整个高利贷悲剧,如果只骂放高利贷的人,那显然舍本逐末了。这个悲剧之中,几乎每个人都有责任:货币当局货币政策缺乏前瞻性导致“涝旱急转”,监管当局失之以宽导致银行微观业务出现严重扭曲,而企业家自己则是缺乏财务规划盲目举债过度投资,刚好这几年又有资产价格飞涨。这些根源不解决,就算把一批批“老高”投入牢房,也于事无补。
PART4
后记
上一次暴发此种危机,是2004年宏观调控,我的一位亲人卷入高利贷并自杀身亡。我当时刚刚开始攻读硕士研究生,跟随导师研究非正规金融。
时隔7年,一模一样的情景再次发生。2011年温州中小企业流动性风波暴发时,我刚好入职省内本土券商浙商证券,当时做了深入研究,写了不少研究报告和汇报材料。有些材料确实没白写,如今,有关部门也已注意到问题的根源,货币当局已经越来越注重政策前瞻性,越发娴熟地运用预调、微调和预期管理,尤其提防过度放水和资产泡沫。监管当局也开始抓紧业务层面的管理,及时纠正不合规的业务做法。只有这些情况得到扭转,才能有效铲除高利贷滋生的土壤。
清明将至,我和一些浙江人一样,祭扫的先人里有死于高利贷的。希望金融体系日趋完善,使人间悲剧尽少发生。
但,我们也不要抱有彻底消灭高利贷的幻想。在人类实现物质极大丰富之前,都会有配置稀缺资源的需求,也就会有人得不到想得到的资源(融不到资),于是,他们就会去求助于高利贷。高利贷作为一种典型的非正规金融,会一直与我们相生相伴。
最后,虽然现在我们已不再仅从事于五金工业,但永远不会忘记故乡的工匠精神:
以上内容由王剑特约投稿给金融市场部,经授权后转载。
在QB新闻资讯页面选择【新闻观点】,打开右上角小齿轮打开设置,勾选出【金融市场部 】来源,可点击查看完整图文版PDF和更多精彩内容。
本文仅供参考之用,接收人不应单纯依靠本资料的信息而取代自身的独立判断,应自主作出投资决策并自行承担投资风险。
**点击查看最新精选干货&森浦微课堂内容汇总(3/24更新)**
注册QB账号 免费下载软件(电脑版+手机版)
***QB功能贴士汇总(点击标题打开链接)***
【QB宝典】QB做债必看小贴士
【QB宝典】一级利率招标室必看小贴士(附Q米赚取攻略)
【QB宝典】QB资金必看小提示
【QB宝典】QB国债期货必看小贴士
【QB宝典】Q米积分平台与免费商品商城兑换必看小贴士
【QB宝典】无缝交易,从QB3.0开始!
 【森浦头条】提供实时市场资讯、业内干货、实用QB攻略等信息。你关注的头条,森浦懂。
苦于深度好文没人关注?想提升知名度成为业内风云人物?
只要你的原创内容和金融有关,欢迎投稿至lina.zhang@sumscope.com 你也有机会获得头条推荐和QB手机首页推荐!
手机版QB已更新至V3.5.2,新增首页活跃债券、每日热点Top3、每周热点Top3资讯汇总,每日实时更新线下理财、重点日报、债券日历、优质资讯,还可一键转发优质内容到微信&朋友圈,欢迎下载使用~~
QM群组如下,欢迎申请加入勾搭,这里不止有交易哦!(可自行根据群号搜索,或联系 张丽娜-森浦资讯 入群)
10001 线上资金一波流 (报价最大群)
10268 银行间海归群 (海龟精英群)
10392 银行间隔夜群 (隔夜报价群)
10393 银行间7D-1Y群 (7天以上报价群)
10396 银行间7天内资金群 (7天报价群)
10429 银行间吃货群 (吃货集中营)
10946 固收专家交流群 (固定收益与QB建议反馈群)
10966 We are 伐木累 (轻松闲聊群)
11523 国债期货交流群 (国债期货交流都在这!)
10750 银行间现券万人交易大群 (现券交易群)
10851 线下同业一波流 (线下同业交易群)
11532 协议式回购一波流 (交易所高收益债勾兑)
11015 银行间逗比集散地 (轻松闲聊群)
11019 银河间债券交易群 (债券交易群)
11072 债券交易交流群 (债券交易交流群)
10692 钱钱券券群 (资金、债券群)
10678 东北人固收群 (属于东北人的固收交流天地)
10666 四川省同业交流群 (四川的同业伙伴聚一起)
10967 交易所债券交易 (交易所债券都在这儿交易)
11343 信用债交易群 (这里只谈信用债)
如何加入【森浦微课堂】和【票据交易交流】微信讨论群?
扫一扫二维码加“森浦头条君”微信并发送您的机构+名字。